https://1prime.ru/20260824/bakaeva-872556434.html
Россиянам объяснили, почему ставка ЦБ снижается, а кредиты дорожают
Россиянам объяснили, почему ставка ЦБ снижается, а кредиты дорожают - 24.08.2026, ПРАЙМ
Россиянам объяснили, почему ставка ЦБ снижается, а кредиты дорожают
Несмотря на снижение ключевой ставки Банком России, кредиты для населения не стали доступнее. Более того, банки по-прежнему отклоняют три из четырех заявок по... | 24.08.2026, ПРАЙМ
2026-08-24T02:02+0300
2026-08-24T02:02+0300
2026-08-24T02:02+0300
эксклюзив
финансы
банки
кредиты
https://cdnn.1prime.ru/img/07ea/01/1d/867015878_0:0:3072:1728_1920x0_80_0_0_a5949eacc5733eec6de4f489b4e3f0e1.jpg
МОСКВА, 24 авг — ПРАЙМ. Несмотря на снижение ключевой ставки Банком России, кредиты для населения не стали доступнее. Более того, банки по-прежнему отклоняют три из четырех заявок по беззалоговым займам, а если и одобряют, то на худших условиях, чем в среднем по рынку. Как получить деньги в долг и не переплатить, рассказала агентству "Прайм" руководитель отдела юридического сопровождения "Космовизаком" Элина Бакаева.Причина проста: кредиторы опасаются невыплат и закладывают этот риск в ставку для конкретного заемщика."Ни один крупный банк не одобрит заявку клиента с низким кредитным рейтингом на получение кредита на рыночных условиях и заложит риски дефолта в конечную ставку", - говорит Бакаева.Но население все равно идет за кредитами. И доля проблемных займов с высокой вероятностью невозврата в розничном портфеле банков растет: к 1 июня 2026 года она достигла 13,2%, тогда как в начале года показатель составлял около 7,2%. А доля заемщиков с низким кредитным рейтингом (ниже 570 баллов) и плохой историей выросла с 21,9% до 22,8% за год.Важно понимать, что низкое качество кредитного рейтинга не всегда означает реальные финансовые трудности заемщика. Часто в кредитную историю попадают ошибочные записи из-за технических сбоев банков и бюро кредитных историй или действий мошенников. Но для автоматического скоринга причины не важны: они ориентируются на наличие формальных признаков — низкий/высокий кредитный рейтинг, хорошая/плохая кредитная история.Центробанк поступательно усиливает контроль за качеством выдаваемых кредитов. Так, с 1 апреля 2026 года он обязал банки учитывать при расчете показателя долговой нагрузки только официальные доходы заемщика. А с 1 июля 2026 года применять повышающий коэффициент, если заемщик не может подтвердить доход официальными документами.Ужесточение кредитной политики регулятора острее всего чувствуют заемщики с плохой кредитной историей и низкими доходами. Банки отказывают им в рефинансировании старых долгов, и человеку приходится обращаться в микрофинансовые организации. А сам факт обращения в МФО дополнительно ухудшает кредитную историю, снижая персональный рейтинг.Элина Бакаева рекомендует тем россиянам, кто планирует взять кредит в ближайшие месяцы, предпринять несколько практичных шагов. Прежде всего, удерживать показатель долговой нагрузки ниже 50% от дохода и платить по всем обязательствам вовремя. Важно не открывать несколько кредитных карт одновременно, даже если банк предлагает такую возможность."Также очень важно регулярно проверять и актуализировать свою кредитную историю и подавать заявку не более чем в два банка одновременно, поскольку каждый отказ фиксируется в кредитной истории и снижает рейтинг", - резюмирует Бакаева.
https://1prime.ru/20260727/kredity-871785911.html
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
2026
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
Новости
ru-RU
https://1prime.ru/docs/about/copyright.html
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
эксклюзив, финансы, банки, кредиты
Эксклюзив, Финансы, Банки, кредиты
Россиянам объяснили, почему ставка ЦБ снижается, а кредиты дорожают
Эксперт Бакаева дала совет по получению кредита с учетом ужесточения требований
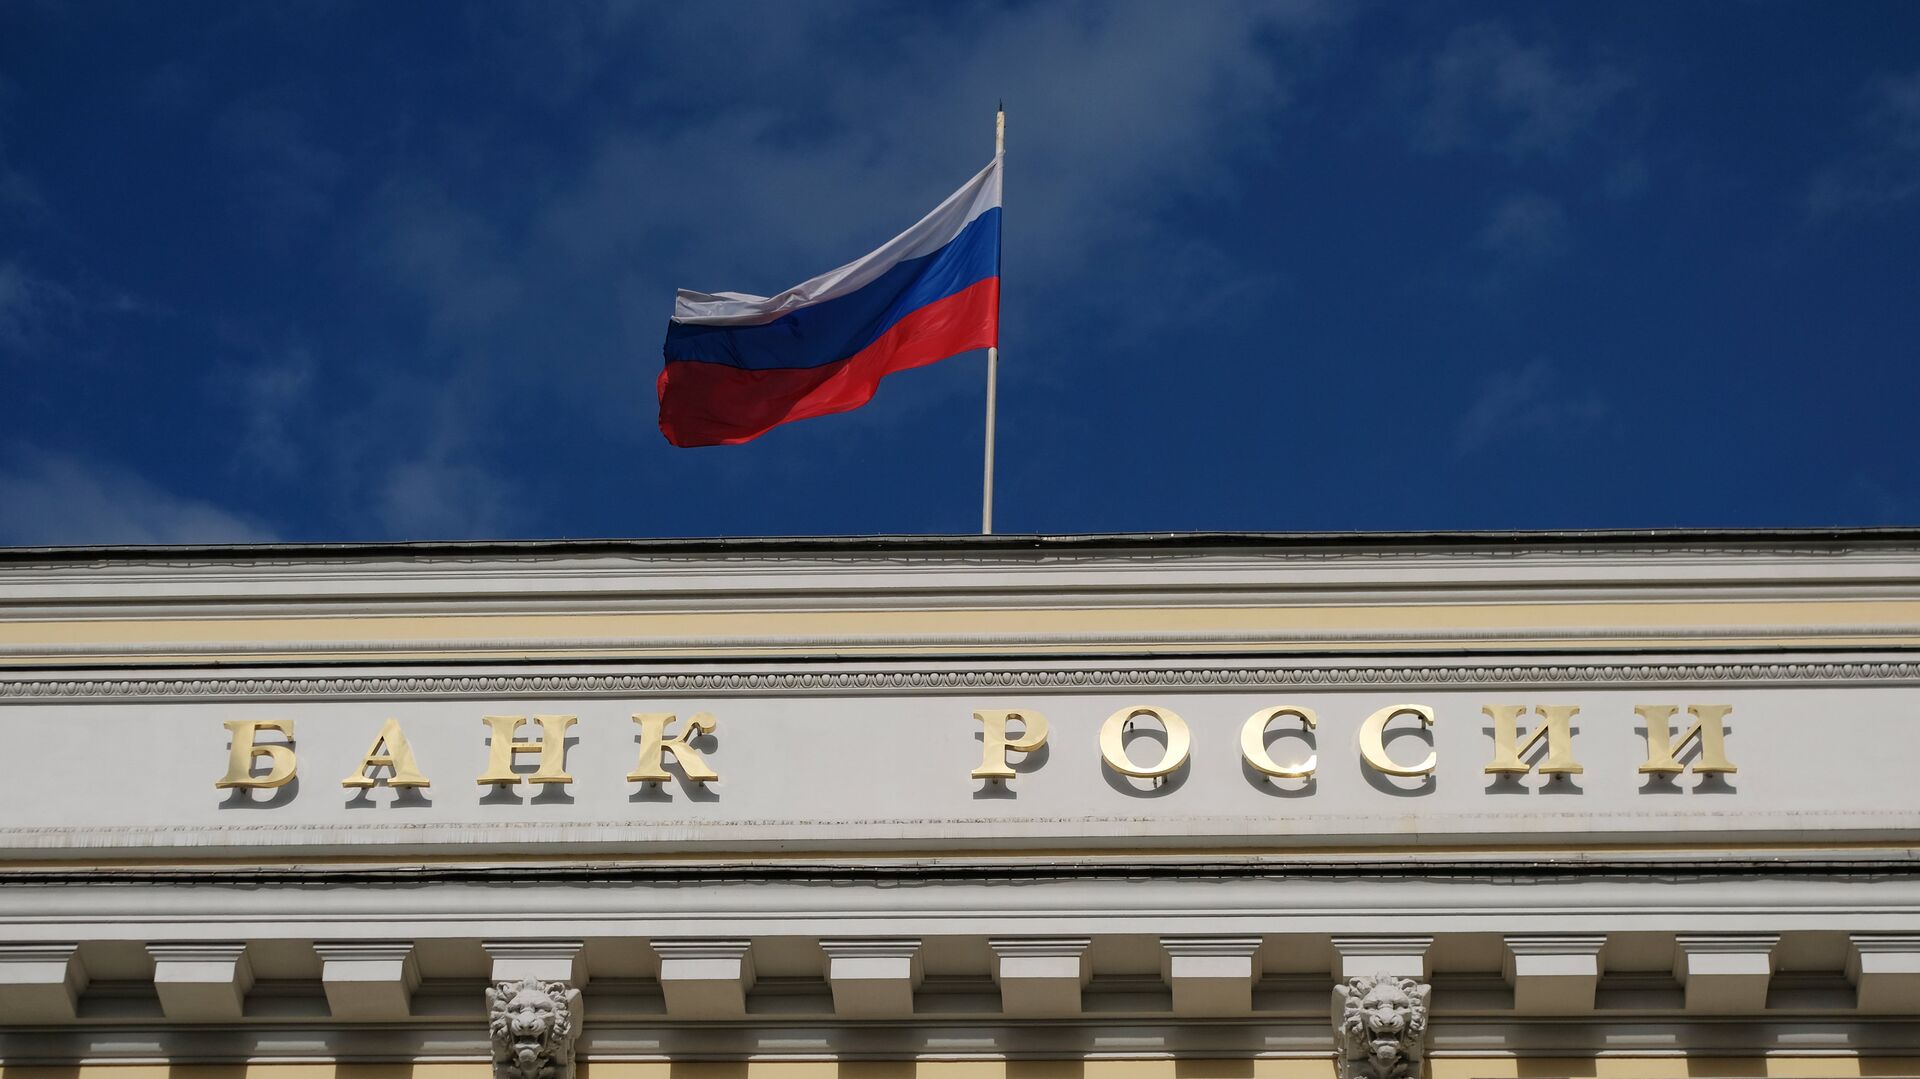
МОСКВА, 24 авг — ПРАЙМ. Несмотря на снижение ключевой ставки Банком России, кредиты для населения не стали доступнее. Более того, банки по-прежнему отклоняют три из четырех заявок по беззалоговым займам, а если и одобряют, то на худших условиях, чем в среднем по рынку. Как получить деньги в долг и не переплатить, рассказала агентству "Прайм" руководитель отдела юридического сопровождения "Космовизаком" Элина Бакаева.
Причина проста: кредиторы опасаются невыплат и закладывают этот риск в ставку для конкретного заемщика.
"Ни один крупный банк не одобрит заявку клиента с низким кредитным рейтингом на получение кредита на рыночных условиях и заложит риски дефолта в конечную ставку", - говорит Бакаева.
Но население все равно идет за кредитами. И доля проблемных займов с высокой вероятностью невозврата в розничном портфеле банков растет: к 1 июня 2026 года она достигла 13,2%, тогда как в начале года показатель составлял около 7,2%. А доля заемщиков с низким кредитным рейтингом (ниже 570 баллов) и плохой историей выросла с 21,9% до 22,8% за год.
Важно понимать, что низкое качество кредитного рейтинга не всегда означает реальные финансовые трудности заемщика. Часто в кредитную историю попадают ошибочные записи из-за технических сбоев банков и бюро кредитных историй или действий мошенников. Но для автоматического скоринга причины не важны: они ориентируются на наличие формальных признаков — низкий/высокий кредитный рейтинг, хорошая/плохая кредитная история.
Центробанк поступательно усиливает контроль за качеством выдаваемых кредитов. Так, с 1 апреля 2026 года он обязал банки учитывать при расчете показателя долговой нагрузки только официальные доходы заемщика. А с 1 июля 2026 года применять повышающий коэффициент, если заемщик не может подтвердить доход официальными документами.
ЦБ ужесточил регулирование выдачи необеспеченных кредитов Ужесточение кредитной политики регулятора острее всего чувствуют заемщики с плохой кредитной историей и низкими доходами. Банки отказывают им в рефинансировании старых долгов, и человеку приходится обращаться в микрофинансовые организации. А сам факт обращения в МФО дополнительно ухудшает кредитную историю, снижая персональный рейтинг.
Элина Бакаева рекомендует тем россиянам, кто планирует взять кредит в ближайшие месяцы, предпринять несколько практичных шагов. Прежде всего, удерживать показатель долговой нагрузки ниже 50% от дохода и платить по всем обязательствам вовремя. Важно не открывать несколько кредитных карт одновременно, даже если банк предлагает такую возможность.
"Также очень важно регулярно проверять и актуализировать свою кредитную историю и подавать заявку не более чем в два банка одновременно, поскольку каждый отказ фиксируется в кредитной истории и снижает рейтинг", - резюмирует Бакаева.