https://1prime.ru/20261001/gukasova-873770245.html
Наследство и кредиты: главное, что нужно знать
Наследство и кредиты: главное, что нужно знать - 01.10.2026, ПРАЙМ
Наследство и кредиты: главное, что нужно знать
Вопрос о долгах умершего является одним из самых болезненных для наследников. По закону наследство принимается целиком: вместе с квартирами и вкладами к... | 01.10.2026, ПРАЙМ
2026-10-01T03:03+0300
2026-10-01T03:03+0300
2026-10-01T03:03+0300
эксклюзив
общество
финансы
наследство
https://img.cdn1prime.ru/img/76170/60/761706079_0:436:1335:1187_1920x0_80_0_0_e271a1fae9c14b6cb1693a5f36da09a6.jpg
МОСКВА, 1 окт – ПРАЙМ. Вопрос о долгах умершего является одним из самых болезненных для наследников. По закону наследство принимается целиком: вместе с квартирами и вкладами к родственникам переходят и обязательства покойного. Как рассказала агентству "Прайм" директор программы ФМЦ повышения финансовой грамотности населения Президентской академии Нина Гукасова, отказаться от кредита, но забрать имущество, не получится.В наследственную массу входят потребительские кредиты, ипотека, займы МФО, долги по ЖКХ и налогам. Исключение составляют лишь обязательства, неразрывно связанные с личностью: например, алименты на будущее время или штрафы ГИБДД. Однако накопленная при жизни задолженность по алиментам все равно переходит к наследникам."Главная защита для граждан закреплена в статье 1175 ГК РФ. Наследники отвечают по долгам только в пределах стоимости полученного имущества. Если сумма долга превышает цену наследства, разницу списывают — взыскивать ее за счет личных средств родственников запрещено", - говорит Гукасова.С 24 ноября 2025 года изменился порядок информирования родственников. Нотариусы обязаны самостоятельно запрашивать данные о долгах умершего в бюро кредитных историй, ФССП и ФНС, чтобы наследники узнавали о проблемах до вступления в права.Если долги пугают, у наследника есть два пути. Первый — отказаться от наследства в течение шести месяцев. Второй — инициировать банкротство наследственной массы, когда кредиторы получают деньги только от продажи активов, а остаток долга просто аннулируется.Эксперт подчеркивает: лучший способ защитить близких — это долгосрочное планирование. Во-первых, инвентаризация долгов и страхование — оформление полиса страхования жизни в пользу наследников или выгодоприобретателя-банка на сумму кредита.Во-вторых, структурирование активов: использование завещания, наследственного договора или наследственного фонда позволяет не только распределить имущество, но и предусмотреть механизмы погашения долгов до вступления наследников в права.В-третьих, финансовый резерв и снижение долговой нагрузки к старшему возрасту. "Наконец, открытый диалог с семьей о финансовом положении — наследники должны знать, что они получают, и иметь возможность своевременно отказаться от невыгодного наследства", - подытоживает эксперт.
https://1prime.ru/20260820/leer-872374455.html
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
2026
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
Новости
ru-RU
https://1prime.ru/docs/about/copyright.html
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
эксклюзив, общество , финансы, наследство
Эксклюзив, Общество , Финансы, наследство
Наследство и кредиты: главное, что нужно знать
Эксперт Гукасова разъяснила, как наследникам отвечать по долгам умершего
МОСКВА, 1 окт – ПРАЙМ. Вопрос о долгах умершего является одним из самых болезненных для наследников. По закону наследство принимается целиком: вместе с квартирами и вкладами к родственникам переходят и обязательства покойного. Как рассказала агентству "Прайм" директор программы ФМЦ повышения финансовой грамотности населения Президентской академии Нина Гукасова, отказаться от кредита, но забрать имущество, не получится.
В наследственную массу входят потребительские кредиты, ипотека, займы МФО, долги по ЖКХ и налогам. Исключение составляют лишь обязательства, неразрывно связанные с личностью: например, алименты на будущее время или штрафы ГИБДД. Однако накопленная при жизни задолженность по алиментам все равно переходит к наследникам.
"Главная защита для граждан закреплена в статье 1175 ГК РФ. Наследники отвечают по долгам только в пределах стоимости полученного имущества. Если сумма долга превышает цену наследства, разницу списывают — взыскивать ее за счет личных средств родственников запрещено", - говорит Гукасова.
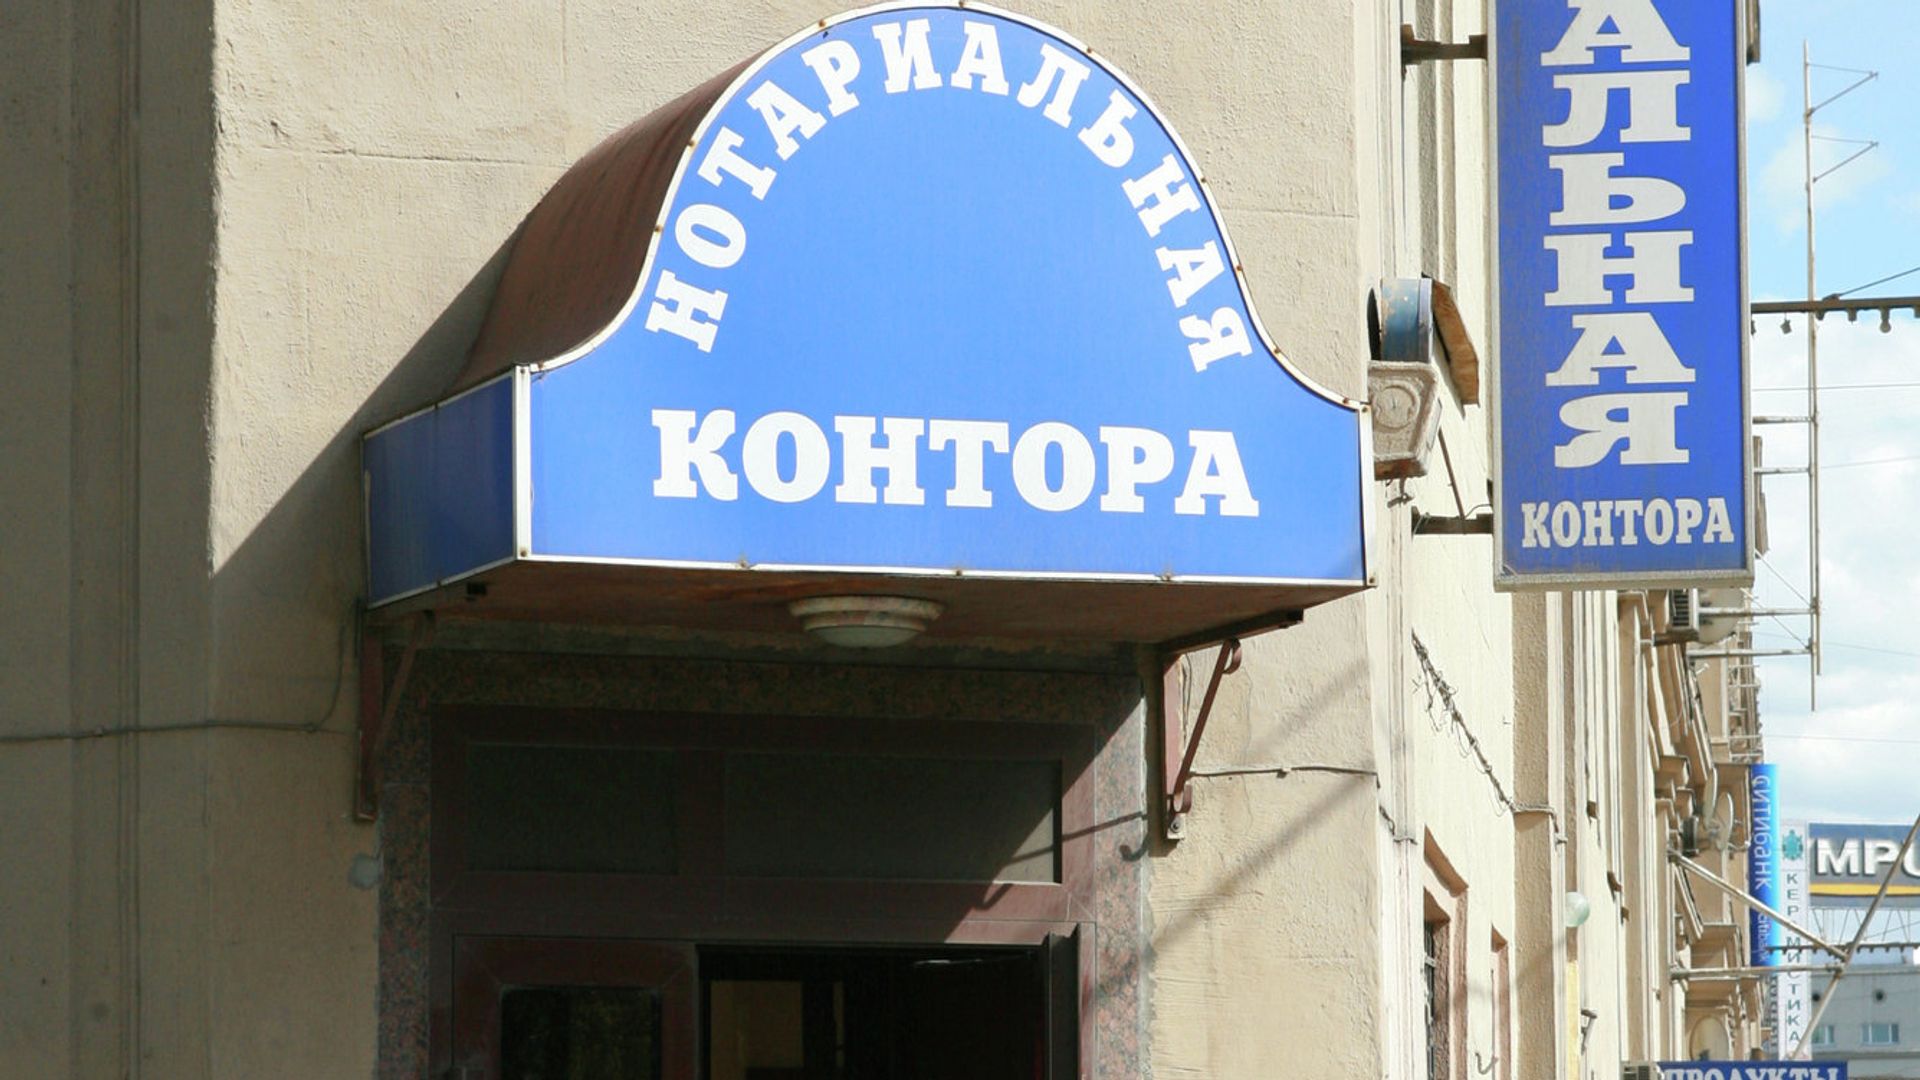
С 24 ноября 2025 года изменился порядок информирования родственников. Нотариусы обязаны самостоятельно запрашивать данные о долгах умершего в бюро кредитных историй, ФССП и ФНС, чтобы наследники узнавали о проблемах до вступления в права.
Если долги пугают, у наследника есть два пути. Первый — отказаться от наследства в течение шести месяцев. Второй — инициировать банкротство наследственной массы, когда кредиторы получают деньги только от продажи активов, а остаток долга просто аннулируется.
Эксперт подчеркивает: лучший способ защитить близких — это долгосрочное планирование. Во-первых, инвентаризация долгов и страхование — оформление полиса страхования жизни в пользу наследников или выгодоприобретателя-банка на сумму кредита.
Юрист объяснил, когда выгодно отказаться от наследства Во-вторых, структурирование активов: использование завещания, наследственного договора или наследственного фонда позволяет не только распределить имущество, но и предусмотреть механизмы погашения долгов до вступления наследников в права.
В-третьих, финансовый резерв и снижение долговой нагрузки к старшему возрасту. "Наконец, открытый диалог с семьей о финансовом положении — наследники должны знать, что они получают, и иметь возможность своевременно отказаться от невыгодного наследства", - подытоживает эксперт.