Аналитики "Солид Инвестиции" представили еженедельный обзор рынка облигаций.
Макроэкономический контекст
- 1.Росстат зафиксировал рост ИПЦ с 29 сентября по 5 октября на 0,96% против 0,12% неделей ранее. С начала октября цены выросли на 0,90%, с начала года — на 5,94%. Годовая инфляция ускорилась с 6,25 до 7,08% при расчёте по недельной динамике, используемом Банком России, и с 6,26 до 7,17% по методике Минэкономразвития. Основная часть скачка объясняется запланированной индексацией коммунальных тарифов.
- 2.Нефтегазовые доходы федерального бюджета в сентябре составили 0,45 трлн руб. Их объём сдерживали значительные выплаты по топливному демпферу и обратному акцизу на нефтяное сырьё, совокупно превысившие 0,4 трлн руб. В октябре ожидается существенное восстановление поступлений благодаря квартальному платежу по налогу на дополнительный доход (НДД) и росту средней цены нефти Urals в сентябре до 92,1 долл. за баррель. По нашей оценке, нефтегазовые доходы могут приблизиться к 1 трлн руб.
- 3.По предварительной оценке Банка России, рублёвая денежная масса М2 в сентябре увеличилась на 0,6%, до 137,5 трлн руб., что соответствует приросту примерно на 0,8 трлн руб. По нашим расчётам, её отставание от траектории 2020–2024 годов продолжает нарастать. Широкая денежная масса М2Х с исключением валютной переоценки выросла за месяц на 1,0%, или приблизительно на 1,5 трлн руб. Показатель рассчитан по новой методике Банка России. В наших графиках сохранены ряды, рассчитанные по прежней методике, поскольку обновлённые исторические данные пока не опубликованы
Рублевые облигации
- 1.Индекс RGBI продолжил снижение и в моменте торгуется ниже 111 пунктов. Негативную динамику связываем с более сильным, чем ожидалось ускорением недельной инфляции на фоне индексации тарифов ЖКХ. При этом рост потребительских цен не ограничился коммунальными услугами: без их учёта недельная инфляция составила 0,21%. Усиление инфляционного давления повышает риск более длительного сохранения ключевой ставки на текущем уровне
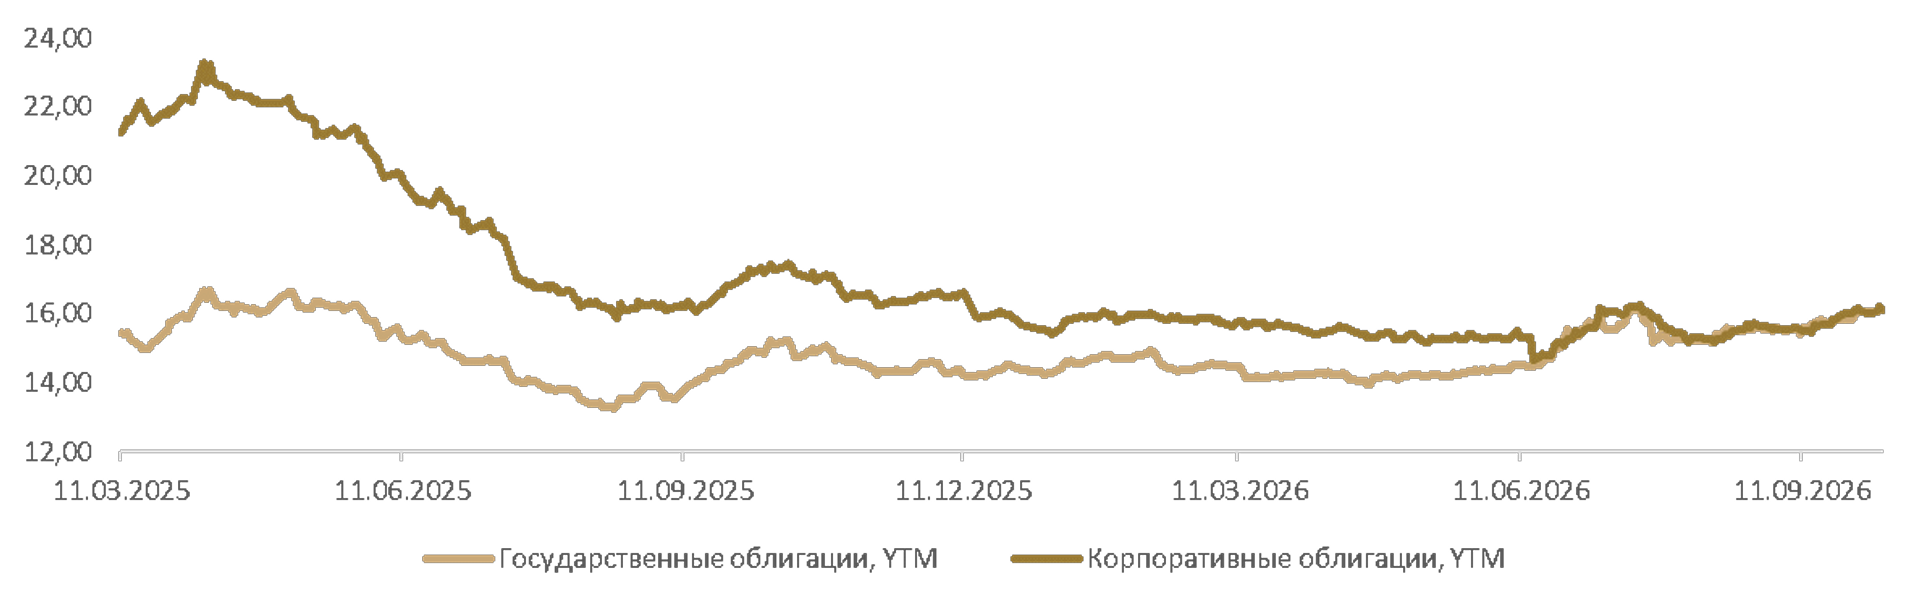
- 2.Средневзвешенная доходность корпоративных облигаций, входящих в индекс IFX-Cbonds, вновь практически сравнялась с доходностью ОФЗ. Одним из возможных объяснений является различие в дюрации бумаг, входящих в расчёт показателей
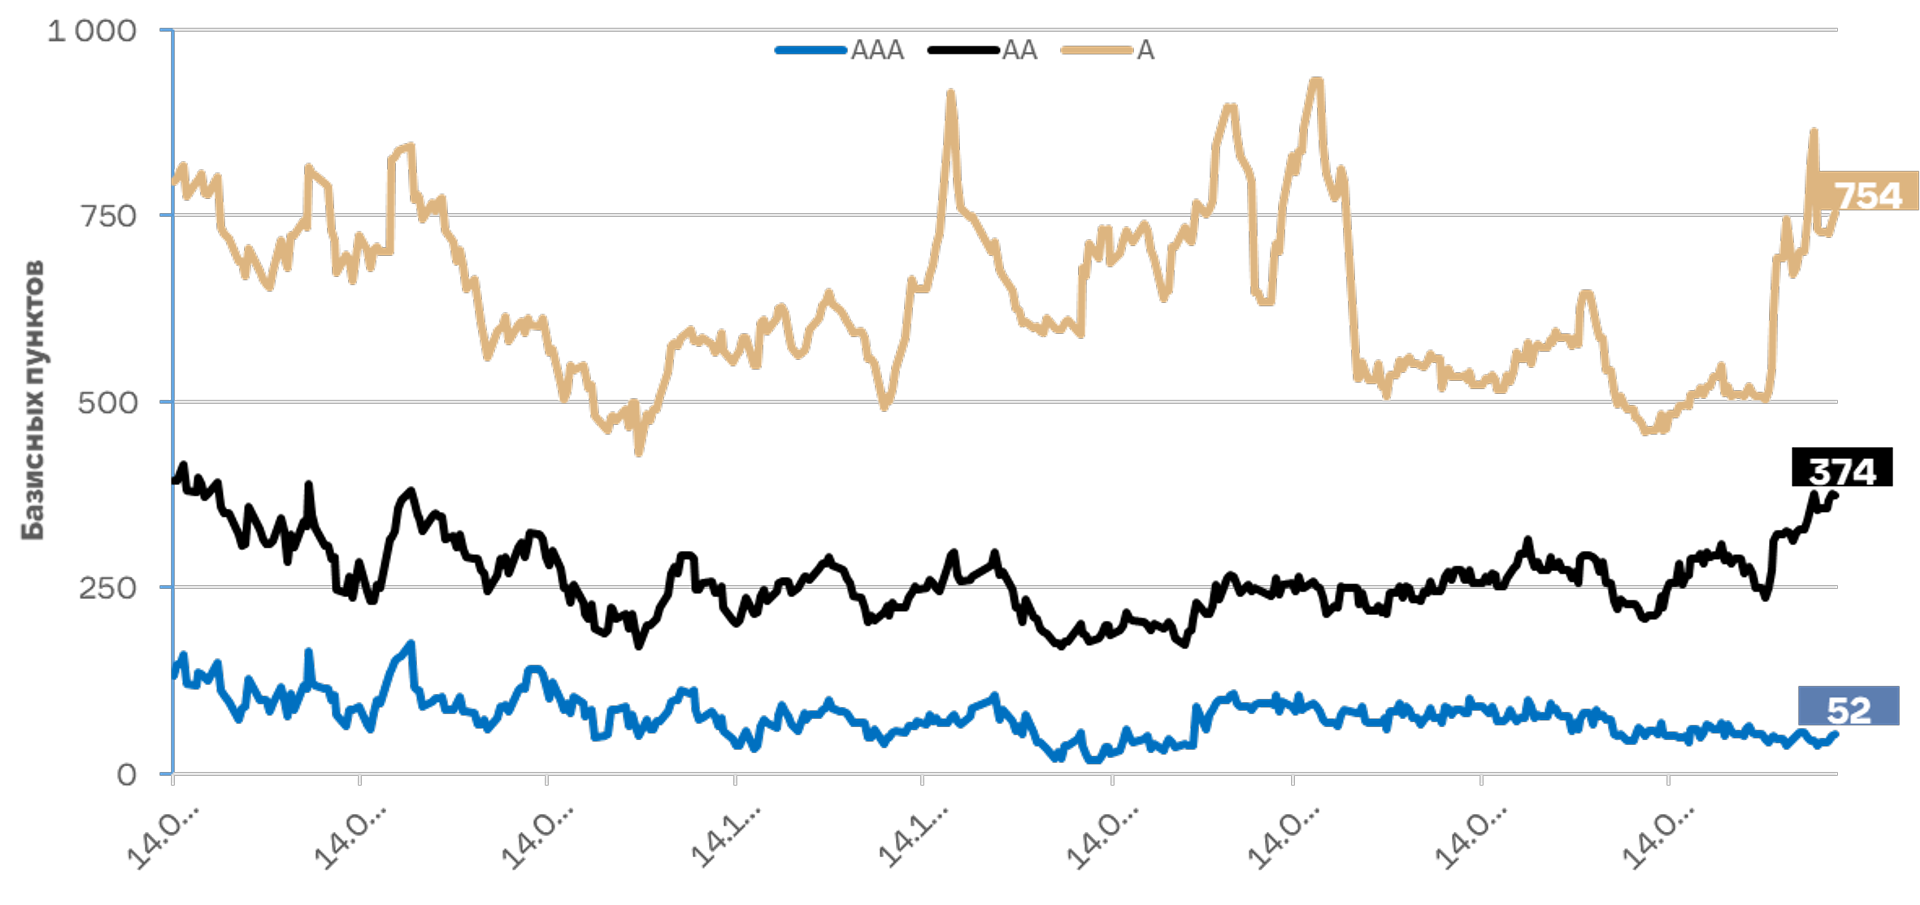
- 3.Кредитные спреды расширились во всех рейтинговых категориях. Так, в сегменте A спред вырос с 732 до 754 б.п., а в сегменте AA — с 354 до 374 б.п.
Индекс | Текущее значение, % | Неделю назад, % | Месяц назад, % | Год назад, % |
Индекс гос. Облигаций (YTM) | 16,10 | 16,08 | 15,6 | 15,0 |
Корпоративные облигации (YTM) | 16,13 | 15,87 | 15,58 | 17,3 |
Валютные облигации
- 1.С 1 по 8 октября рубль заметно ослаб к доллару и юаню. Официальный курс доллара вырос на 2,3% — с 83,5588 до 85,4811 руб., а курс юаня — на 2,2%, с 12,4732 до 12,7516 руб.
- 2.Одним из ключевых факторов ослабления рубля стало решение Минфина резко увеличить покупки иностранной валюты и золота в рамках бюджетного правила. С 7 октября по 6 ноября на эти операции планируется направить 279,42 млрд руб., или 12,7 млрд руб. в день. С учётом встречных продаж валюты Банком России чистый объём покупок на внутреннем рынке увеличился с 1,92 млрд до 12,12 млрд руб. в день
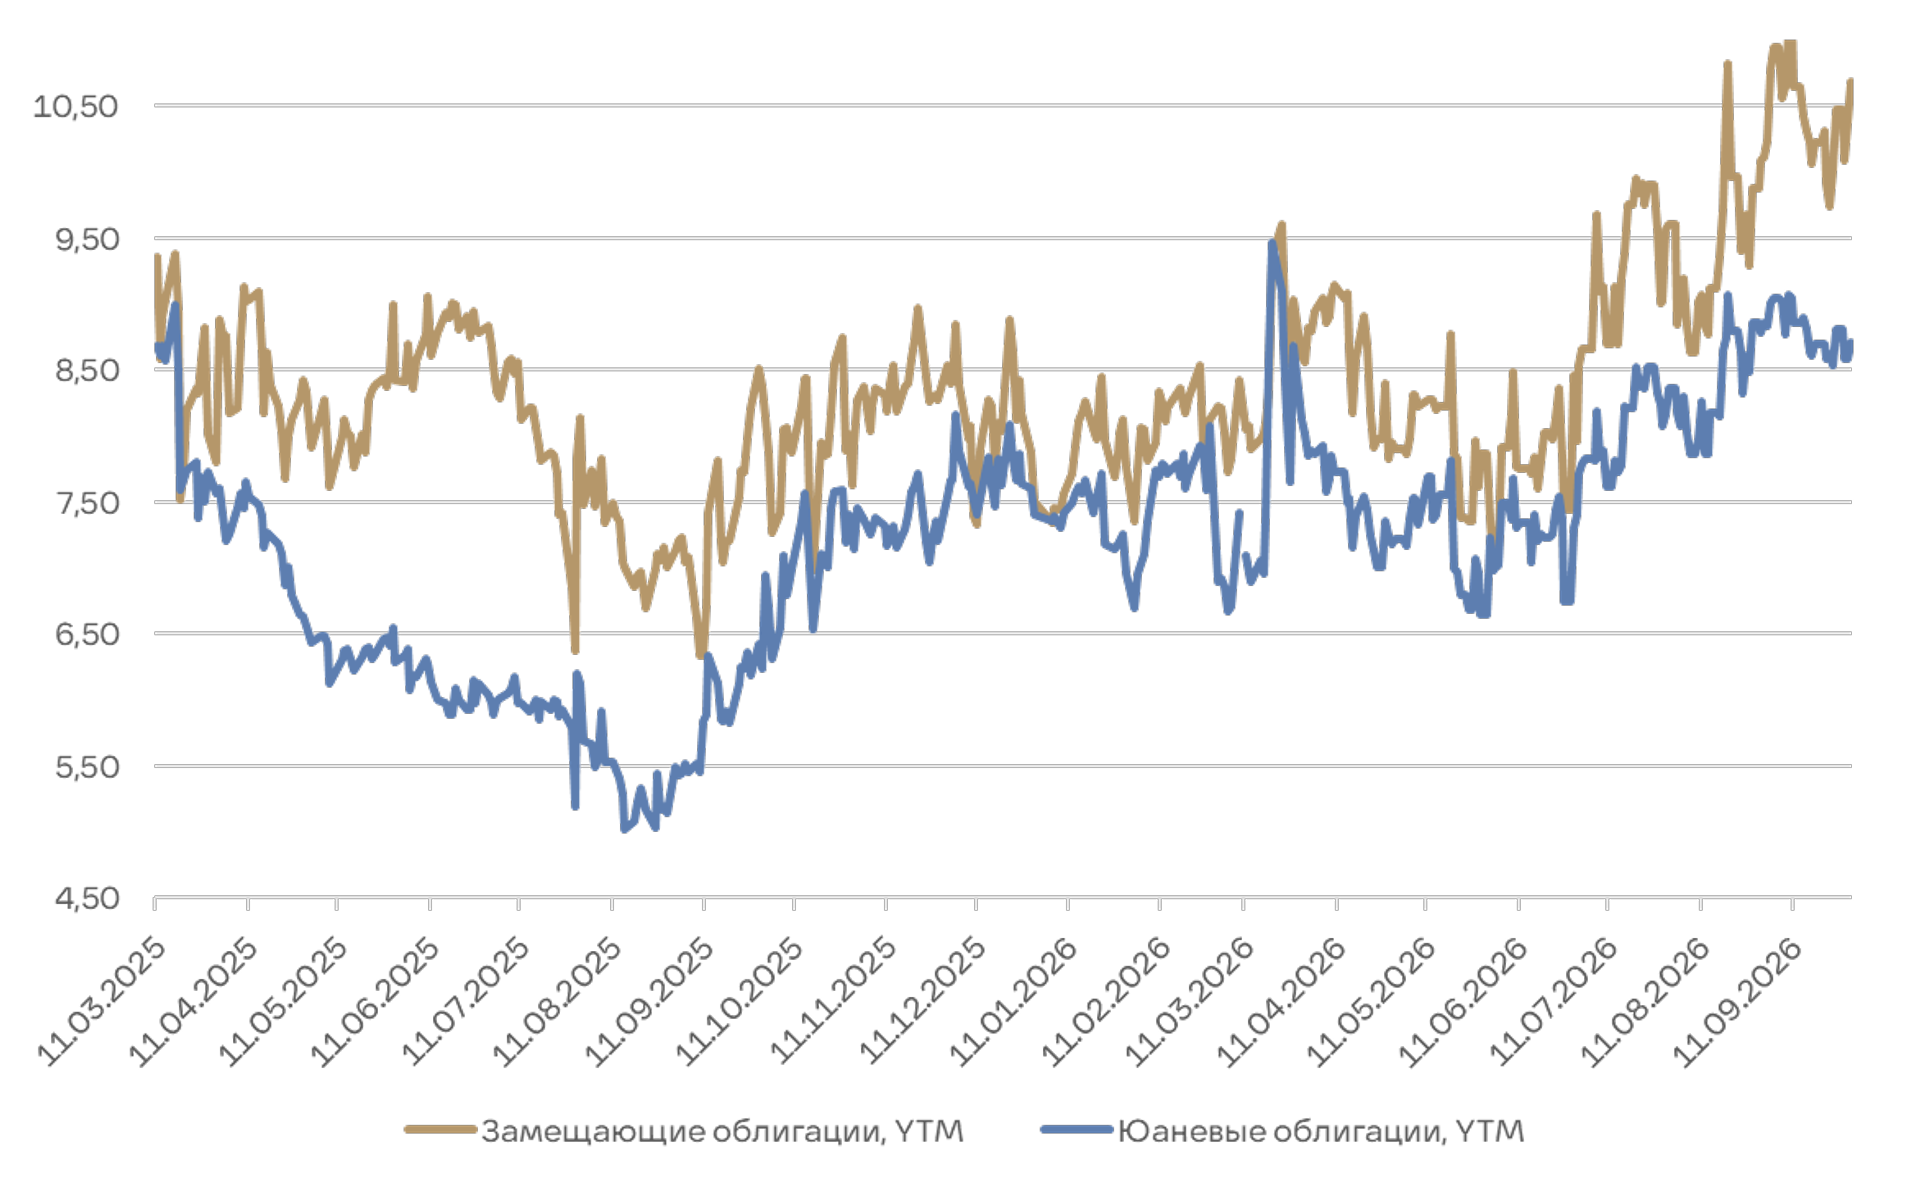
- 3.Несмотря на значительное изменение курса рубля, доходности замещающих и юаневых облигаций за неделю практически не изменились
Валютная пара | Консенсус прогноз*на конец 4 кв. 2026 |
USD/RUB | 85 (ранее 85,05) |
EUR/RUB | 98,4 (ранее 98,6) |
CNY/RUB | 12,73 (ранее 12,73) |
Индекс | Текущее значение, % | Неделю назад, % | Месяц назад, % | Год назад, % |
Замещающие облигации (YTM) | 10,2 | 10,7 | 10,7 | 8,1 |
Юаневые облигации (YTM) | 8,96 | 8,7 | 8,8 | 6,9 |
В разделе "Мнения" сайта Агентства экономической информации "ПРАЙМ" публикуются материалы, предоставленные аналитиками, трейдерами и экспертами российских и зарубежных компаний, банков, а также публикуются мнения собственных экспертов Агентства "ПРАЙМ". Мнения авторов по тому или иному вопросу, отраженные в публикуемых Агентством материалах, могут не совпадать с мнением редакции АЭИ "ПРАЙМ".
Авторы и АЭИ "ПРАЙМ" не берут на себя ответственность за действия, предпринятые на основе данной информации. С появлением новых данных по рынку позиция авторов может меняться.
Представленные мнения выражены с учетом ситуации на момент выхода материала и носят исключительно ознакомительный характер; они не являются предложением или советом по совершению каких-либо действий и/или сделок, в том числе по покупке либо продаже ценных бумаг. По всем вопросам размещения информации в разделе "Мнения" Вы можете обращаться в редакцию агентства: combroker@1prime.ru.