Инвестиционный портфель на IV квартал 2026: инструкция по сборке
Инвестиционный портфель на IV квартал 2026: инструкция по сборке - 09.10.2026, ПРАЙМ
Инвестиционный портфель на IV квартал 2026: инструкция по сборке
При формировании портфеля на IV квартал 2026 года инвестору стоит смотреть не только на долю акций и облигаций в портфеле, но и на структуру каждого из этих... | 09.10.2026, ПРАЙМ
МОСКВА, 9 окт – ПРАЙМ. При формировании портфеля на IV квартал 2026 года инвестору стоит смотреть не только на долю акций и облигаций в портфеле, но и на структуру каждого из этих классов активов, а также на внешние и внутренние экономические факторы. В условиях сохраняющейся высокой ключевой ставки и неопределенности относительно темпов дальнейшего смягчения ДКП облигации остаются важной составляющей портфелей инвесторов с разным уровнем риска.Внутри облигационной части можно сочетать инструменты с разной чувствительностью к изменению ставок и разным кредитным риском.Для консервативного инвестора подходящим решением может быть держать до 100% портфеля в долговых инструментах и денежном рынке, например, фонде Ликвидность (LQDT). Внутри этой доли основу могут составлять 6-7 летние ОФЗ и облигации крупных надежных корпоративных эмитентов с фиксированным купоном, а часть можно разместить в качественных флоатерах с доходностью 17-19%. Для такого инвестора ключевой задачей остается сохранение капитала и получение текущего дохода.Умеренному инвестору можно рассмотреть такую структуру портфеля: примерно 60-70% отвести под долговые инструменты, доля "коротких" корпоративных облигаций не ниже рейтинга АА может быть больше. Не более 20- 30% можно выделить под качественные акции финансового и ИТ секторов, около 10% - под валютные инструменты. В облигационной части, по нашему мнению, имеет смысл сочетать ОФЗ с фиксированным купоном, флоатеры и корпоративные выпуски. При этом по мере снижения ставок более длинные выпуски с фиксированным купоном могут получить дополнительный потенциал за счет переоценки. Флоатеры, напротив, позволяют сохранить более высокую текущую доходность в случае, если снижение ставки окажется более медленным, чем ожидает рынок.Для агрессивного инвестора долю акций можно увеличить до 60–70%, около 20–30% оставить в облигациях, а еще 5–10% направить в валютные инструменты. Можно подкрепить стратегию маржинальной торговлей с понятным соотношением риск/прибыль. В облигационной части здесь также не стоит ограничиваться одним типом бумаг: сочетание 7-10-летних ОФЗ, корпоративных облигаций с высоким рейтингом и флоатеров позволяет диверсифицировать риски даже внутри защитной части портфеля.Отдельно можно выделить валютную диверсификацию. Для инвестора она может быть интересна не только как ставка на изменение курса, но и как способ снизить зависимость всего портфеля от динамики рубля. Локальные валютные облигации с доходностью до 10% годовых выглядят интересно для покупки, при этом оставляя возможность защитить портфель на случай резкого ослабления рубля.Автор: Степан Сумин, инвестиционный консультант ВТБ Мои Инвестиции
МОСКВА, 9 окт – ПРАЙМ. При формировании портфеля на IV квартал 2026 года инвестору стоит смотреть не только на долю акций и облигаций в портфеле, но и на структуру каждого из этих классов активов, а также на внешние и внутренние экономические факторы. В условиях сохраняющейся высокой ключевой ставки и неопределенности относительно темпов дальнейшего смягчения ДКП облигации остаются важной составляющей портфелей инвесторов с разным уровнем риска.
Внутри облигационной части можно сочетать инструменты с разной чувствительностью к изменению ставок и разным кредитным риском.
Для консервативного инвестора подходящим решением может быть держать до 100% портфеля в долговых инструментах и денежном рынке, например, фонде Ликвидность (LQDT). Внутри этой доли основу могут составлять 6-7 летние ОФЗ и облигации крупных надежных корпоративных эмитентов с фиксированным купоном, а часть можно разместить в качественных флоатерах с доходностью 17-19%. Для такого инвестора ключевой задачей остается сохранение капитала и получение текущего дохода.
Умеренному инвестору можно рассмотреть такую структуру портфеля: примерно 60-70% отвести под долговые инструменты, доля "коротких" корпоративных облигаций не ниже рейтинга АА может быть больше. Не более 20- 30% можно выделить под качественные акции финансового и ИТ секторов, около 10% - под валютные инструменты. В облигационной части, по нашему мнению, имеет смысл сочетать ОФЗ с фиксированным купоном, флоатеры и корпоративные выпуски. При этом по мере снижения ставок более длинные выпуски с фиксированным купоном могут получить дополнительный потенциал за счет переоценки. Флоатеры, напротив, позволяют сохранить более высокую текущую доходность в случае, если снижение ставки окажется более медленным, чем ожидает рынок.
Для агрессивного инвестора долю акций можно увеличить до 60–70%, около 20–30% оставить в облигациях, а еще 5–10% направить в валютные инструменты. Можно подкрепить стратегию маржинальной торговлей с понятным соотношением риск/прибыль. В облигационной части здесь также не стоит ограничиваться одним типом бумаг: сочетание 7-10-летних ОФЗ, корпоративных облигаций с высоким рейтингом и флоатеров позволяет диверсифицировать риски даже внутри защитной части портфеля.
Отдельно можно выделить валютную диверсификацию. Для инвестора она может быть интересна не только как ставка на изменение курса, но и как способ снизить зависимость всего портфеля от динамики рубля. Локальные валютные облигации с доходностью до 10% годовых выглядят интересно для покупки, при этом оставляя возможность защитить портфель на случай резкого ослабления рубля.
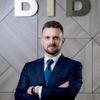
Автор: Степан Сумин, инвестиционный консультант ВТБ Мои Инвестиции
В разделе "Мнения" сайта Агентства экономической информации "ПРАЙМ" публикуются материалы, предоставленные аналитиками, трейдерами и экспертами российских и зарубежных компаний, банков, а также публикуются мнения собственных экспертов Агентства "ПРАЙМ". Мнения авторов по тому или иному вопросу, отраженные в публикуемых Агентством материалах, могут не совпадать с мнением редакции АЭИ "ПРАЙМ".
Авторы и АЭИ "ПРАЙМ" не берут на себя ответственность за действия, предпринятые на основе данной информации. С появлением новых данных по рынку позиция авторов может меняться.
Представленные мнения выражены с учетом ситуации на момент выхода материала и носят исключительно ознакомительный характер; они не являются предложением или советом по совершению каких-либо действий и/или сделок, в том числе по покупке либо продаже ценных бумаг. По всем вопросам размещения информации в разделе "Мнения" Вы можете обращаться в редакцию агентства: combroker@1prime.ru.
Доступ к чату заблокирован за нарушение правил.
Вы сможете вновь принимать участие через: ∞.
Если вы не согласны с блокировкой, воспользуйтесь формой обратной связи
Обсуждение закрыто. Участвовать в дискуссии можно в течение 24 часов после выпуска статьи.