Семейная ипотека по новым правилам: чем поможет страхование жизни
Семейная ипотека по новым правилам: чем поможет страхование жизни - 19.10.2026, ПРАЙМ
Семейная ипотека по новым правилам: чем поможет страхование жизни
В преддверии первой конференции Сбера по страхованию – "Страхование 2030. Технологии будущего" вместе с директором департамента "Домклик" Сбербанка Алексеем... | 19.10.2026, ПРАЙМ
МОСКВА, 19 окт — ПРАЙМ. В преддверии первой конференции Сбера по страхованию – "Страхование 2030. Технологии будущего" вместе с директором департамента "Домклик" Сбербанка Алексеем Лейпи мы разбираемся, как изменилась льготная программа и на что обратить внимание при выборе ипотечного страхования жизни.С октября ставка по семейной ипотеке зависит от количества детей и от места проживания семьи. Например, в регионах семьи с четырьмя детьми смогут оформить кредит под 4% годовых, а с пятью и более детьми — под 2%. Ставки по рыночной ипотеке сейчас находятся на уровне 16–17% годовых.Такие условия делают семейную ипотеку одним из самых доступных способов приобрести жилье. При расчете кредита важно учитывать и срок действия льготной ставки: максимальный период субсидирования ограничивается 15 годами, тогда как сам кредит может оставаться долгосрочным обязательством.Наряду с первоначальным взносом и ежемесячным платежом стоит заранее продумать, как сохранить финансовую устойчивость семьи на протяжении срока кредита. В этом помогает ипотечное страхование жизни и здоровья.Для семьи с несколькими детьми платежи по ипотеке существуют одновременно с затратами на питание, образование, здоровье, кружки, отдых и другими ежедневными расходами. Пока родители получают привычный доход, финансовая модель может быть вполне устойчивой. Но серьезные проблемы со здоровьем одного из заемщиков способны изменить ее, сократив доход семьи.Задача ипотечного страхования жизни — помочь семье сохранить финансовую устойчивость, если с заемщиком произойдет предусмотренное договором событие. В зависимости от условий страховая выплата может быть направлена на погашение ипотечного кредита полностью или частично. В результате семье не придется одновременно справляться с тяжелой жизненной ситуацией и прежней долговой нагрузкой.Как правильно застраховать ипотекуОдна из ошибок при выборе ипотечного страхования жизни — воспринимать полис как строку расходов и ориентироваться на самый дешевый вариант. Стоимость имеет значение, особенно если страховку нужно оплачивать ежегодно, но две программы с похожей ценой могут сильно различаться по наполнению.Прежде всего, нужно выяснить, в каких именно ситуациях действует страховая защита. Например, предусмотрена ли выплата при смерти или инвалидности, какие заболевания и обстоятельства относятся к исключениям. Точный набор рисков зависит от конкретной программы, здесь важнее содержание договора, а не название полиса.Второй нюанс — размер страховой защиты. Ипотека оформляется ради приобретения жилья, в котором живет семья. Поэтому полезно заранее понять, какую часть задолженности сможет покрыть выплата при наступлении страхового случая и будет ли этого достаточно, чтобы снизить долговую нагрузку.Не менее важно узнать, как устроен процесс выплаты. Еще до оформления полиса стоит выяснить, какие документы потребуются при страховом случае, куда их подавать и сколько времени страховщик отводит на рассмотрение заявления. Чем понятнее механизм, тем меньше семье придется разбираться в нем в сложной ситуации.Наконец, при выборе страховщика нужно ориентироваться не только на стоимость и условия полиса, но и на статистику выплат.Авторы: Сергей Скороходов, исполнительный директор дивизиона "Защитные страховые продукты и сервисы" Сбербанка;Алексей Лейпи, директор департамента "Домклик" Сбербанка
МОСКВА, 19 окт — ПРАЙМ. В преддверии первой конференции Сбера по страхованию – "Страхование 2030. Технологии будущего" вместе с директором департамента "Домклик" Сбербанка Алексеем Лейпи мы разбираемся, как изменилась льготная программа и на что обратить внимание при выборе ипотечного страхования жизни.
СберСтрахование жизни обеспечила почти треть страховых выплат в январе-июне
24 августа, 13:55
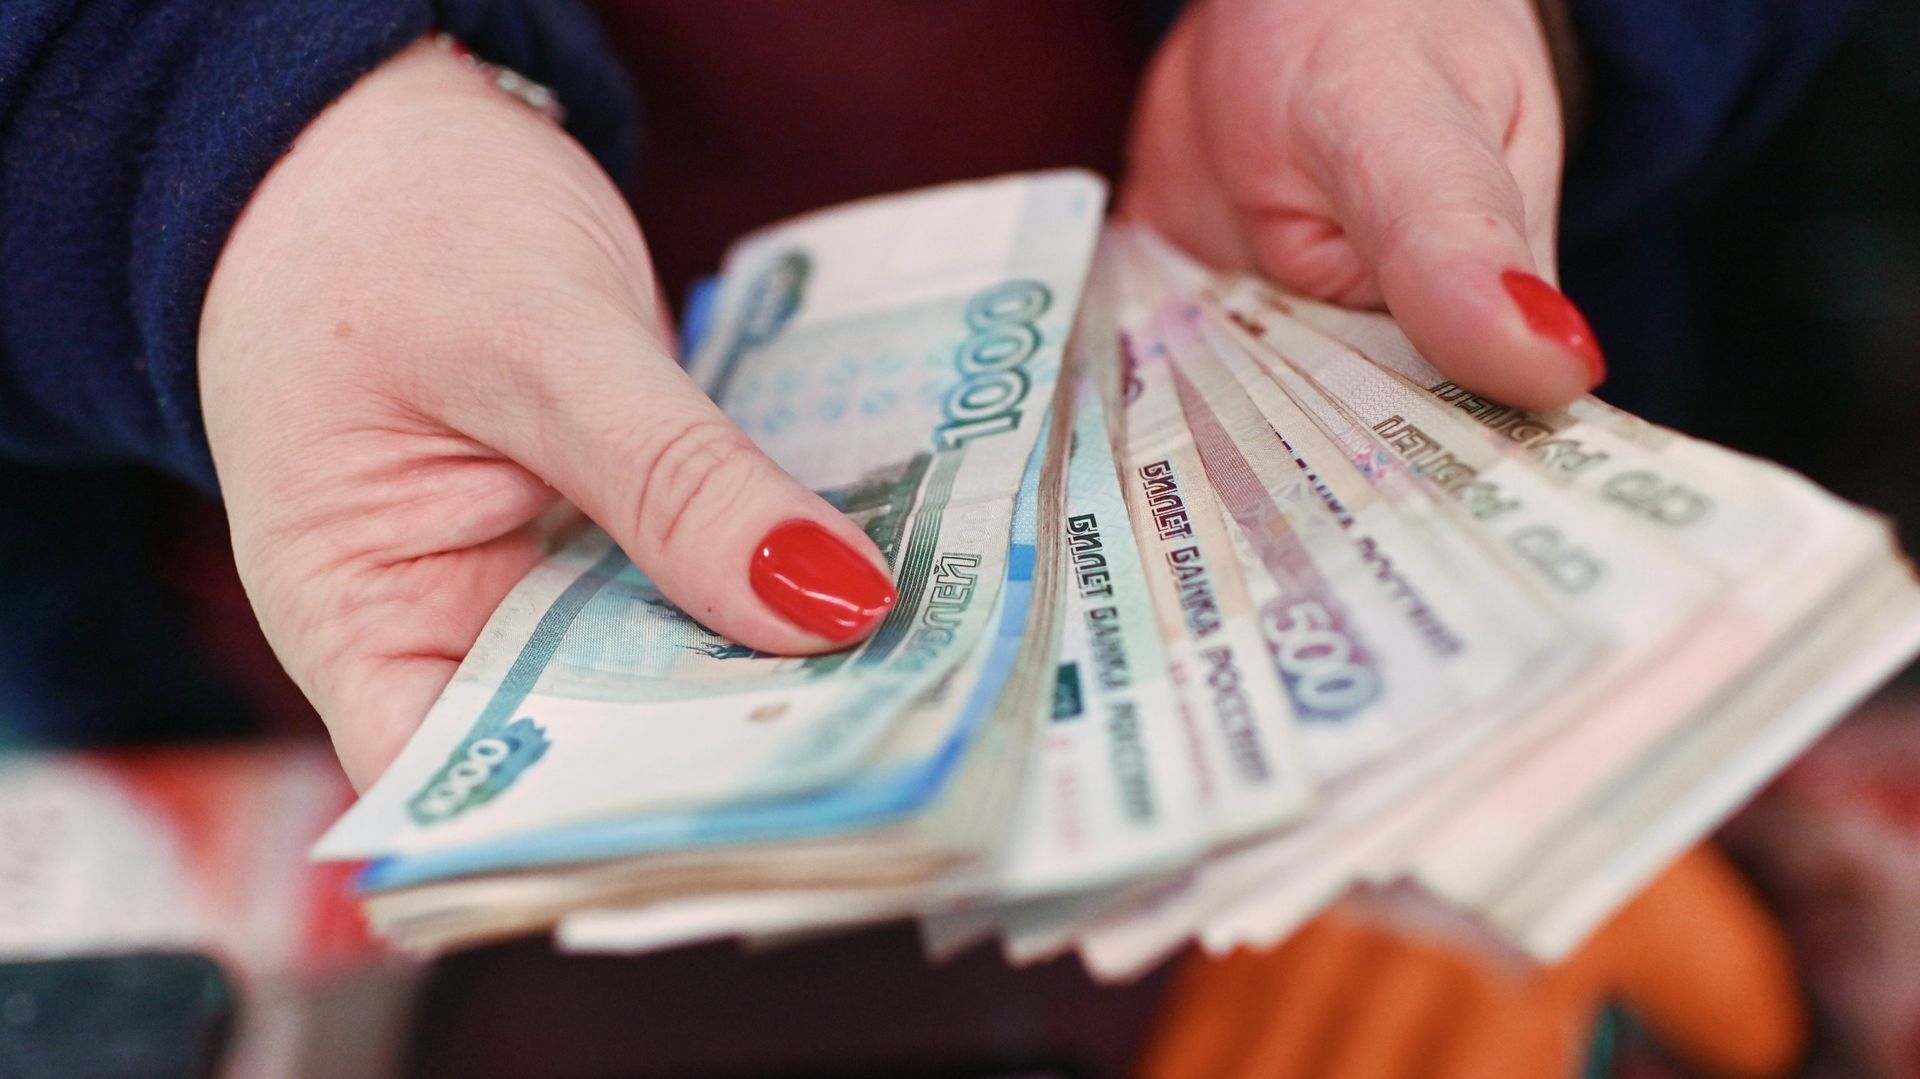
С октября ставка по семейной ипотеке зависит от количества детей и от места проживания семьи. Например, в регионах семьи с четырьмя детьми смогут оформить кредит под 4% годовых, а с пятью и более детьми — под 2%. Ставки по рыночной ипотеке сейчас находятся на уровне 16–17% годовых.
Такие условия делают семейную ипотеку одним из самых доступных способов приобрести жилье. При расчете кредита важно учитывать и срок действия льготной ставки: максимальный период субсидирования ограничивается 15 годами, тогда как сам кредит может оставаться долгосрочным обязательством.
Наряду с первоначальным взносом и ежемесячным платежом стоит заранее продумать, как сохранить финансовую устойчивость семьи на протяжении срока кредита. В этом помогает ипотечное страхование жизни и здоровья.
Для семьи с несколькими детьми платежи по ипотеке существуют одновременно с затратами на питание, образование, здоровье, кружки, отдых и другими ежедневными расходами. Пока родители получают привычный доход, финансовая модель может быть вполне устойчивой. Но серьезные проблемы со здоровьем одного из заемщиков способны изменить ее, сократив доход семьи.
Задача ипотечного страхования жизни — помочь семье сохранить финансовую устойчивость, если с заемщиком произойдет предусмотренное договором событие. В зависимости от условий страховая выплата может быть направлена на погашение ипотечного кредита полностью или частично. В результате семье не придется одновременно справляться с тяжелой жизненной ситуацией и прежней долговой нагрузкой.
Как правильно застраховать ипотеку
Одна из ошибок при выборе ипотечного страхования жизни — воспринимать полис как строку расходов и ориентироваться на самый дешевый вариант. Стоимость имеет значение, особенно если страховку нужно оплачивать ежегодно, но две программы с похожей ценой могут сильно различаться по наполнению.
Прежде всего, нужно выяснить, в каких именно ситуациях действует страховая защита. Например, предусмотрена ли выплата при смерти или инвалидности, какие заболевания и обстоятельства относятся к исключениям. Точный набор рисков зависит от конкретной программы, здесь важнее содержание договора, а не название полиса.
Второй нюанс — размер страховой защиты. Ипотека оформляется ради приобретения жилья, в котором живет семья. Поэтому полезно заранее понять, какую часть задолженности сможет покрыть выплата при наступлении страхового случая и будет ли этого достаточно, чтобы снизить долговую нагрузку.
Не менее важно узнать, как устроен процесс выплаты. Еще до оформления полиса стоит выяснить, какие документы потребуются при страховом случае, куда их подавать и сколько времени страховщик отводит на рассмотрение заявления. Чем понятнее механизм, тем меньше семье придется разбираться в нем в сложной ситуации.
Наконец, при выборе страховщика нужно ориентироваться не только на стоимость и условия полиса, но и на статистику выплат.
Авторы: Сергей Скороходов, исполнительный директор дивизиона "Защитные страховые продукты и сервисы" Сбербанка;
Алексей Лейпи, директор департамента "Домклик" Сбербанка
В разделе "Мнения" сайта Агентства экономической информации "ПРАЙМ" публикуются материалы, предоставленные аналитиками, трейдерами и экспертами российских и зарубежных компаний, банков, а также публикуются мнения собственных экспертов Агентства "ПРАЙМ". Мнения авторов по тому или иному вопросу, отраженные в публикуемых Агентством материалах, могут не совпадать с мнением редакции АЭИ "ПРАЙМ".
Авторы и АЭИ "ПРАЙМ" не берут на себя ответственность за действия, предпринятые на основе данной информации. С появлением новых данных по рынку позиция авторов может меняться.
Представленные мнения выражены с учетом ситуации на момент выхода материала и носят исключительно ознакомительный характер; они не являются предложением или советом по совершению каких-либо действий и/или сделок, в том числе по покупке либо продаже ценных бумаг. По всем вопросам размещения информации в разделе "Мнения" Вы можете обращаться в редакцию агентства: combroker@1prime.ru.
Доступ к чату заблокирован за нарушение правил.
Вы сможете вновь принимать участие через: ∞.
Если вы не согласны с блокировкой, воспользуйтесь формой обратной связи
Обсуждение закрыто. Участвовать в дискуссии можно в течение 24 часов после выпуска статьи.