https://1prime.ru/20261022/bankomaty-874437550.html
Эксперт назвала главные причины отказа в снятии наличных в банкомате
Эксперт назвала главные причины отказа в снятии наличных в банкомате - 22.10.2026, ПРАЙМ
Эксперт назвала главные причины отказа в снятии наличных в банкомате
Ситуация, знакомая многим: на счете есть деньги, карта в порядке, банкомат исправен, а наличные не выдаются. Как рассказала агентству "Прайм" доцент кафедры... | 22.10.2026, ПРАЙМ
2026-10-22T03:03+0300
2026-10-22T03:03+0300
2026-10-22T03:03+0300
эксклюзив
финансы
банки
банк россии
росфинмониторинг
https://img.cdn1prime.ru/img/83706/98/837069882_0:313:3072:2041_1920x0_80_0_0_1874627575650ce968e58c9d8c773d93.jpg
МОСКВА, 22 окт — ПРАЙМ. Ситуация, знакомая многим: на счете есть деньги, карта в порядке, банкомат исправен, а наличные не выдаются. Как рассказала агентству "Прайм" доцент кафедры мировых финансовых рынков и финтеха РЭУ им. Г. В. Плеханова Татьяна Белянчикова, в подавляющем большинстве случаев это не поломка и не самоуправство кредитной организации, а осознанное решение банка, продиктованное обязанностью — той самой, за неисполнение которой кредитную организацию ждут штрафы вплоть до отзыва лицензии."За ограничениями стоят два разных федеральных закона, и у них разная логика. 161-ФЗ "О национальной платежной системе" говорит о противодействии мошенничеству: если данные клиента или его карты попали в базу Банка России о переводах без добровольного согласия, банк может, а порой обязан приостановить использование карты и онлайн-банка. Это срочная мера, как правило, на 48 часов", - поясняет Белянчикова.А вот 115-ФЗ "О противодействии легализации (отмыванию) доходов…" — это антиотмывочный контур: банк обязан знать клиента и понимать происхождение его средств, поэтому при нестыковках запрашивает пояснения и документы. За нарушение его требований банки наказывают очень сурово, поэтому кредитные организации порой предпочитают перестраховаться.Различие существенное: ограничение по 161-ФЗ отсекает дистанционные каналы, но оставляет возможность прийти в офис с паспортом и получить деньги в кассе; ограничение по 115-ФЗ может затронуть и кассу — до предоставления документов.Банк России прямо требует разграничивать эти законы и сообщать клиенту, на основании какого именно законодательного акта принято решение, так что первое, что стоит сделать при отказе, — выяснить, какой из двух применен. Новые причины отказов появились после того, как с 1 сентября 2025 года под обязательный контроль попали операции по снятию наличных — прежде антифрод-системы следили в основном за переводами.Логика прозрачна: жертва социальной инженерии обычно сама, под давлением, снимает деньги и передает их "курьеру". Именно на этапе выдачи наличных у человека появляется пауза, чтобы одуматься, — поэтому такие ограничения разумнее считать защитой, а не наказанием.Эксперт поясняет, что самая частая причина отказов в получении денег — нетипичное для клиента поведение. Годами человек снимал по десять-пятнадцать тысяч в одном отделении, а потом вдруг запросил сумму кратно выше, да еще ночью или в другой стране. Насторожит систему и смена способа: прежде была пластиковая карта, а теперь попытка получить деньги по QR-коду.Реагирует она и на контекст операции: только что оформленный кредит, увеличенный лимит по карте или досрочно закрытый крупный вклад, после которых в течение суток человек идет обналичивать. Мошенники нередко ведут жертву именно по этому маршруту — сначала кредит, потом снятие, потом передача денег.Отдельная категория причин — информация из внешних каналов, о которой клиенты почти не догадываются. Банк получает данные от операторов связи и мессенджеров: если за несколько часов до снятия резко выросло число звонков и сообщений, а разговоры стали необычно долгими, это трактуется как признак того, что человек действует под давлением. Настораживает и смена номера телефона для входа в личный кабинет накануне попытки снять деньги.Есть и причины в плоскости 115-ФЗ, и здесь важно не путать два разных механизма. Формальный порог обязательного контроля при снятии и зачислении наличных — миллион рублей, при такой сумме банк обязан направить сведения в Росфинмониторинг. Шестьсот тысяч — порог для других операций из перечня статьи 6: покупка или продажа наличной валюты, приобретение ценных бумаг за наличный расчет, чек на предъявителя от нерезидента.Но вопросы могут возникнуть и при куда меньших суммах, если операция показалась подозрительной: оценка по признакам работает без привязки к миллионам. "Обычно сомнения снимаются легко — подойдут документы о доходе, продаже имущества, наследстве; если документов нет, например наличные подарили на свадьбу, достаточно объяснения и косвенных подтверждений вроде свидетельства о браке", - заключает Татьяна Белянчикова.
https://1prime.ru/20261001/banki-873829229.html
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
2026
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
Новости
ru-RU
https://1prime.ru/docs/about/copyright.html
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
эксклюзив, финансы, банки, банк россии, росфинмониторинг
Эксклюзив, Финансы, Банки, Банк России, Росфинмониторинг
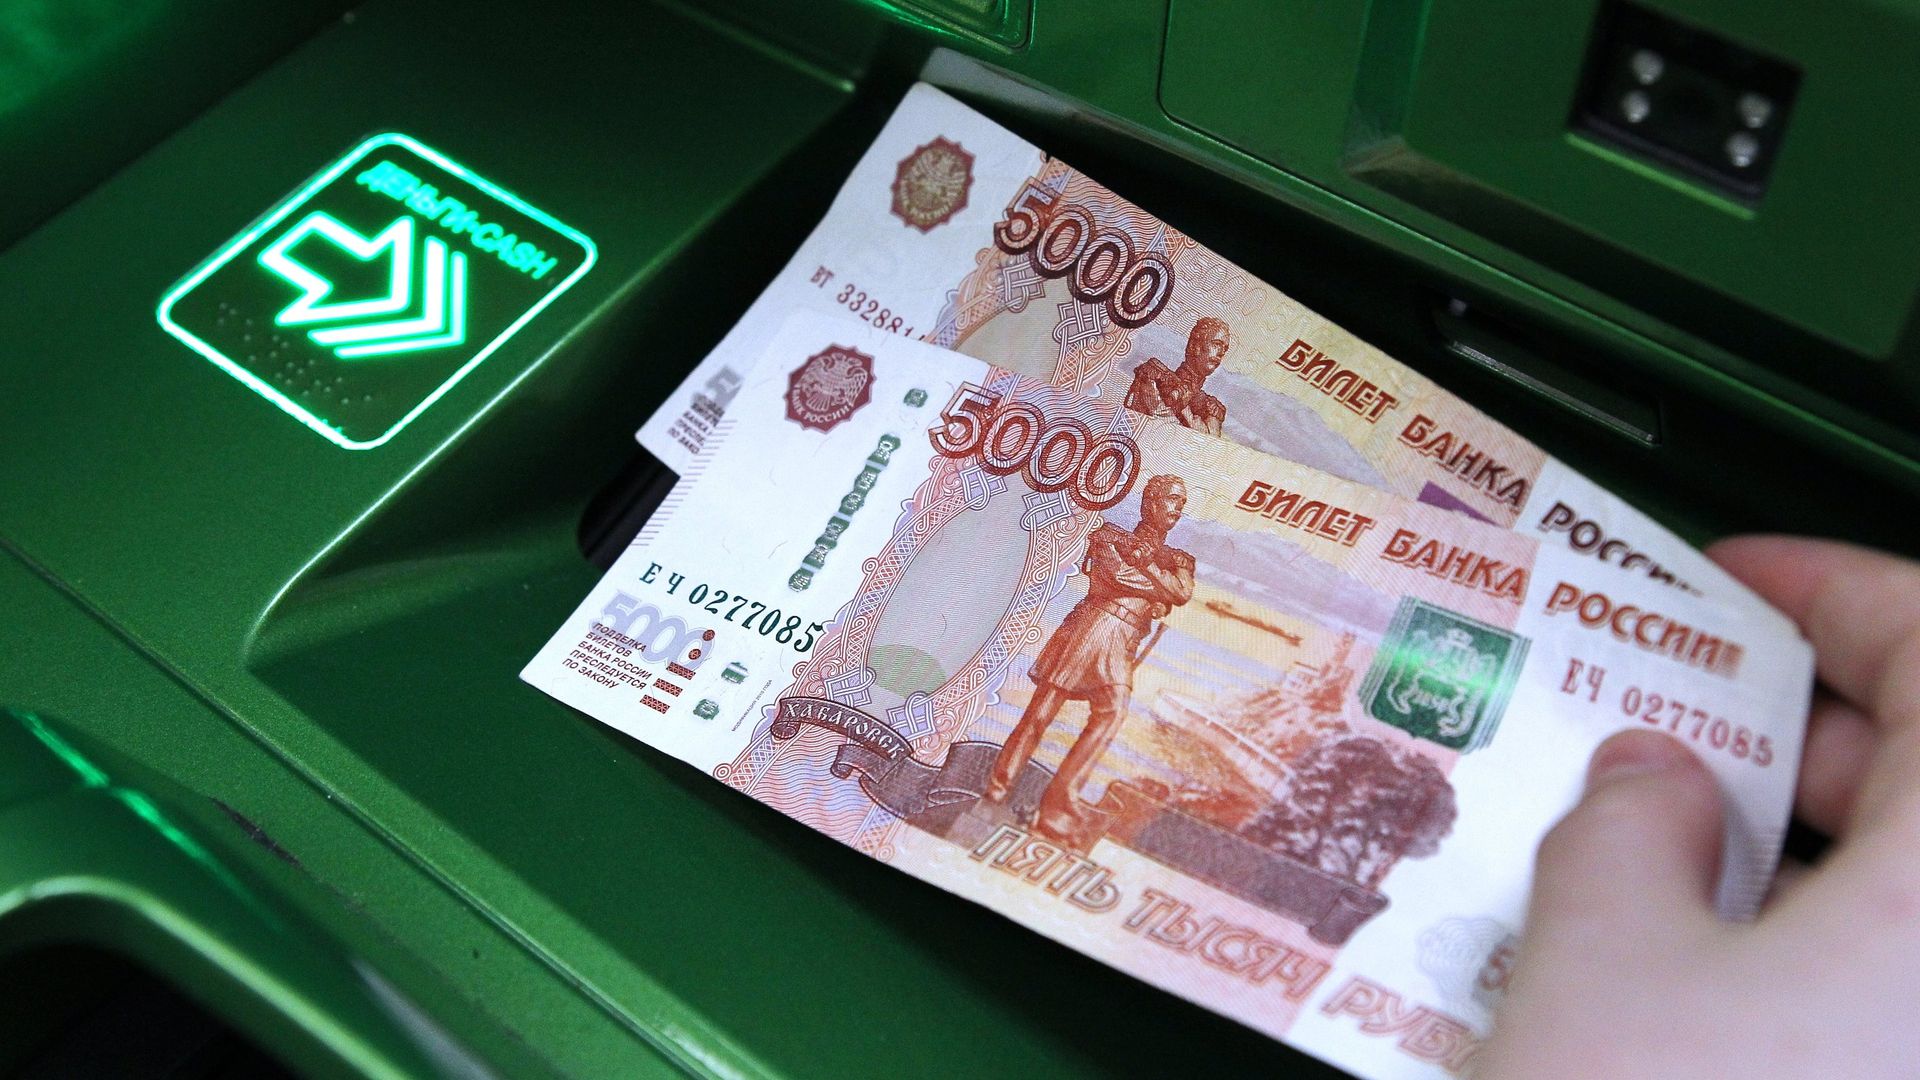
МОСКВА, 22 окт — ПРАЙМ. Ситуация, знакомая многим: на счете есть деньги, карта в порядке, банкомат исправен, а наличные не выдаются. Как рассказала агентству "Прайм" доцент кафедры мировых финансовых рынков и финтеха РЭУ им. Г. В. Плеханова Татьяна Белянчикова, в подавляющем большинстве случаев это не поломка и не самоуправство кредитной организации, а осознанное решение банка, продиктованное обязанностью — той самой, за неисполнение которой кредитную организацию ждут штрафы вплоть до отзыва лицензии.
"За ограничениями стоят два разных федеральных закона, и у них разная логика. 161-ФЗ "О национальной платежной системе" говорит о противодействии мошенничеству: если данные клиента или его карты попали в базу Банка России о переводах без добровольного согласия, банк может, а порой обязан приостановить использование карты и онлайн-банка. Это срочная мера, как правило, на 48 часов", - поясняет Белянчикова.
А вот 115-ФЗ "О противодействии легализации (отмыванию) доходов…" — это антиотмывочный контур: банк обязан знать клиента и понимать происхождение его средств, поэтому при нестыковках запрашивает пояснения и документы. За нарушение его требований банки наказывают очень сурово, поэтому кредитные организации порой предпочитают перестраховаться.
Различие существенное: ограничение по 161-ФЗ отсекает дистанционные каналы, но оставляет возможность прийти в офис с паспортом и получить деньги в кассе; ограничение по 115-ФЗ может затронуть и кассу — до предоставления документов.
Банк России прямо требует разграничивать эти законы и сообщать клиенту, на основании какого именно законодательного акта принято решение, так что первое, что стоит сделать при отказе, — выяснить, какой из двух применен. Новые причины отказов появились после того, как с 1 сентября 2025 года под обязательный контроль попали операции по снятию наличных — прежде антифрод-системы следили в основном за переводами.
Логика прозрачна: жертва социальной инженерии обычно сама, под давлением, снимает деньги и передает их "курьеру". Именно на этапе выдачи наличных у человека появляется пауза, чтобы одуматься, — поэтому такие ограничения разумнее считать защитой, а не наказанием.
Эксперт поясняет, что самая частая причина отказов в получении денег — нетипичное для клиента поведение. Годами человек снимал по десять-пятнадцать тысяч в одном отделении, а потом вдруг запросил сумму кратно выше, да еще ночью или в другой стране. Насторожит систему и смена способа: прежде была пластиковая карта, а теперь попытка получить деньги по QR-коду.
С октября наличные можно вносить через банкоматы сторонних банков Реагирует она и на контекст операции: только что оформленный кредит, увеличенный лимит по карте или досрочно закрытый крупный вклад, после которых в течение суток человек идет обналичивать. Мошенники нередко ведут жертву именно по этому маршруту — сначала кредит, потом снятие, потом передача денег.
Отдельная категория причин — информация из внешних каналов, о которой клиенты почти не догадываются. Банк получает данные от операторов связи и мессенджеров: если за несколько часов до снятия резко выросло число звонков и сообщений, а разговоры стали необычно долгими, это трактуется как признак того, что человек действует под давлением. Настораживает и смена номера телефона для входа в личный кабинет накануне попытки снять деньги.
Есть и причины в плоскости 115-ФЗ, и здесь важно не путать два разных механизма. Формальный порог обязательного контроля при снятии и зачислении наличных — миллион рублей, при такой сумме банк обязан направить сведения в Росфинмониторинг. Шестьсот тысяч — порог для других операций из перечня статьи 6: покупка или продажа наличной валюты, приобретение ценных бумаг за наличный расчет, чек на предъявителя от нерезидента.
Но вопросы могут возникнуть и при куда меньших суммах, если операция показалась подозрительной: оценка по признакам работает без привязки к миллионам. "Обычно сомнения снимаются легко — подойдут документы о доходе, продаже имущества, наследстве; если документов нет, например наличные подарили на свадьбу, достаточно объяснения и косвенных подтверждений вроде свидетельства о браке", - заключает Татьяна Белянчикова.