https://1prime.ru/20261027/intervyu-874551055.html
Александр Жуков: страхование жизни перестает быть "мелким шрифтом"
Александр Жуков: страхование жизни перестает быть "мелким шрифтом" - 27.10.2026, ПРАЙМ
Александр Жуков: страхование жизни перестает быть "мелким шрифтом"
СберСтрахование жизни закрепило за собой лидерство на страховом рынке России: на долю компании приходится почти треть всех выплат в отрасли и 50% в сегменте... | 27.10.2026, ПРАЙМ
2026-10-27T09:00+0300
2026-10-27T09:00+0300
2026-10-27T09:00+0300
интервью
бизнес
сберстрахование жизни
финансы
страхование
https://img.cdn1prime.ru/img/07ea/0a/1a/874615632_0:214:2885:1836_1920x0_80_0_0_42608184f772a53c601ab019065cb5e4.jpg
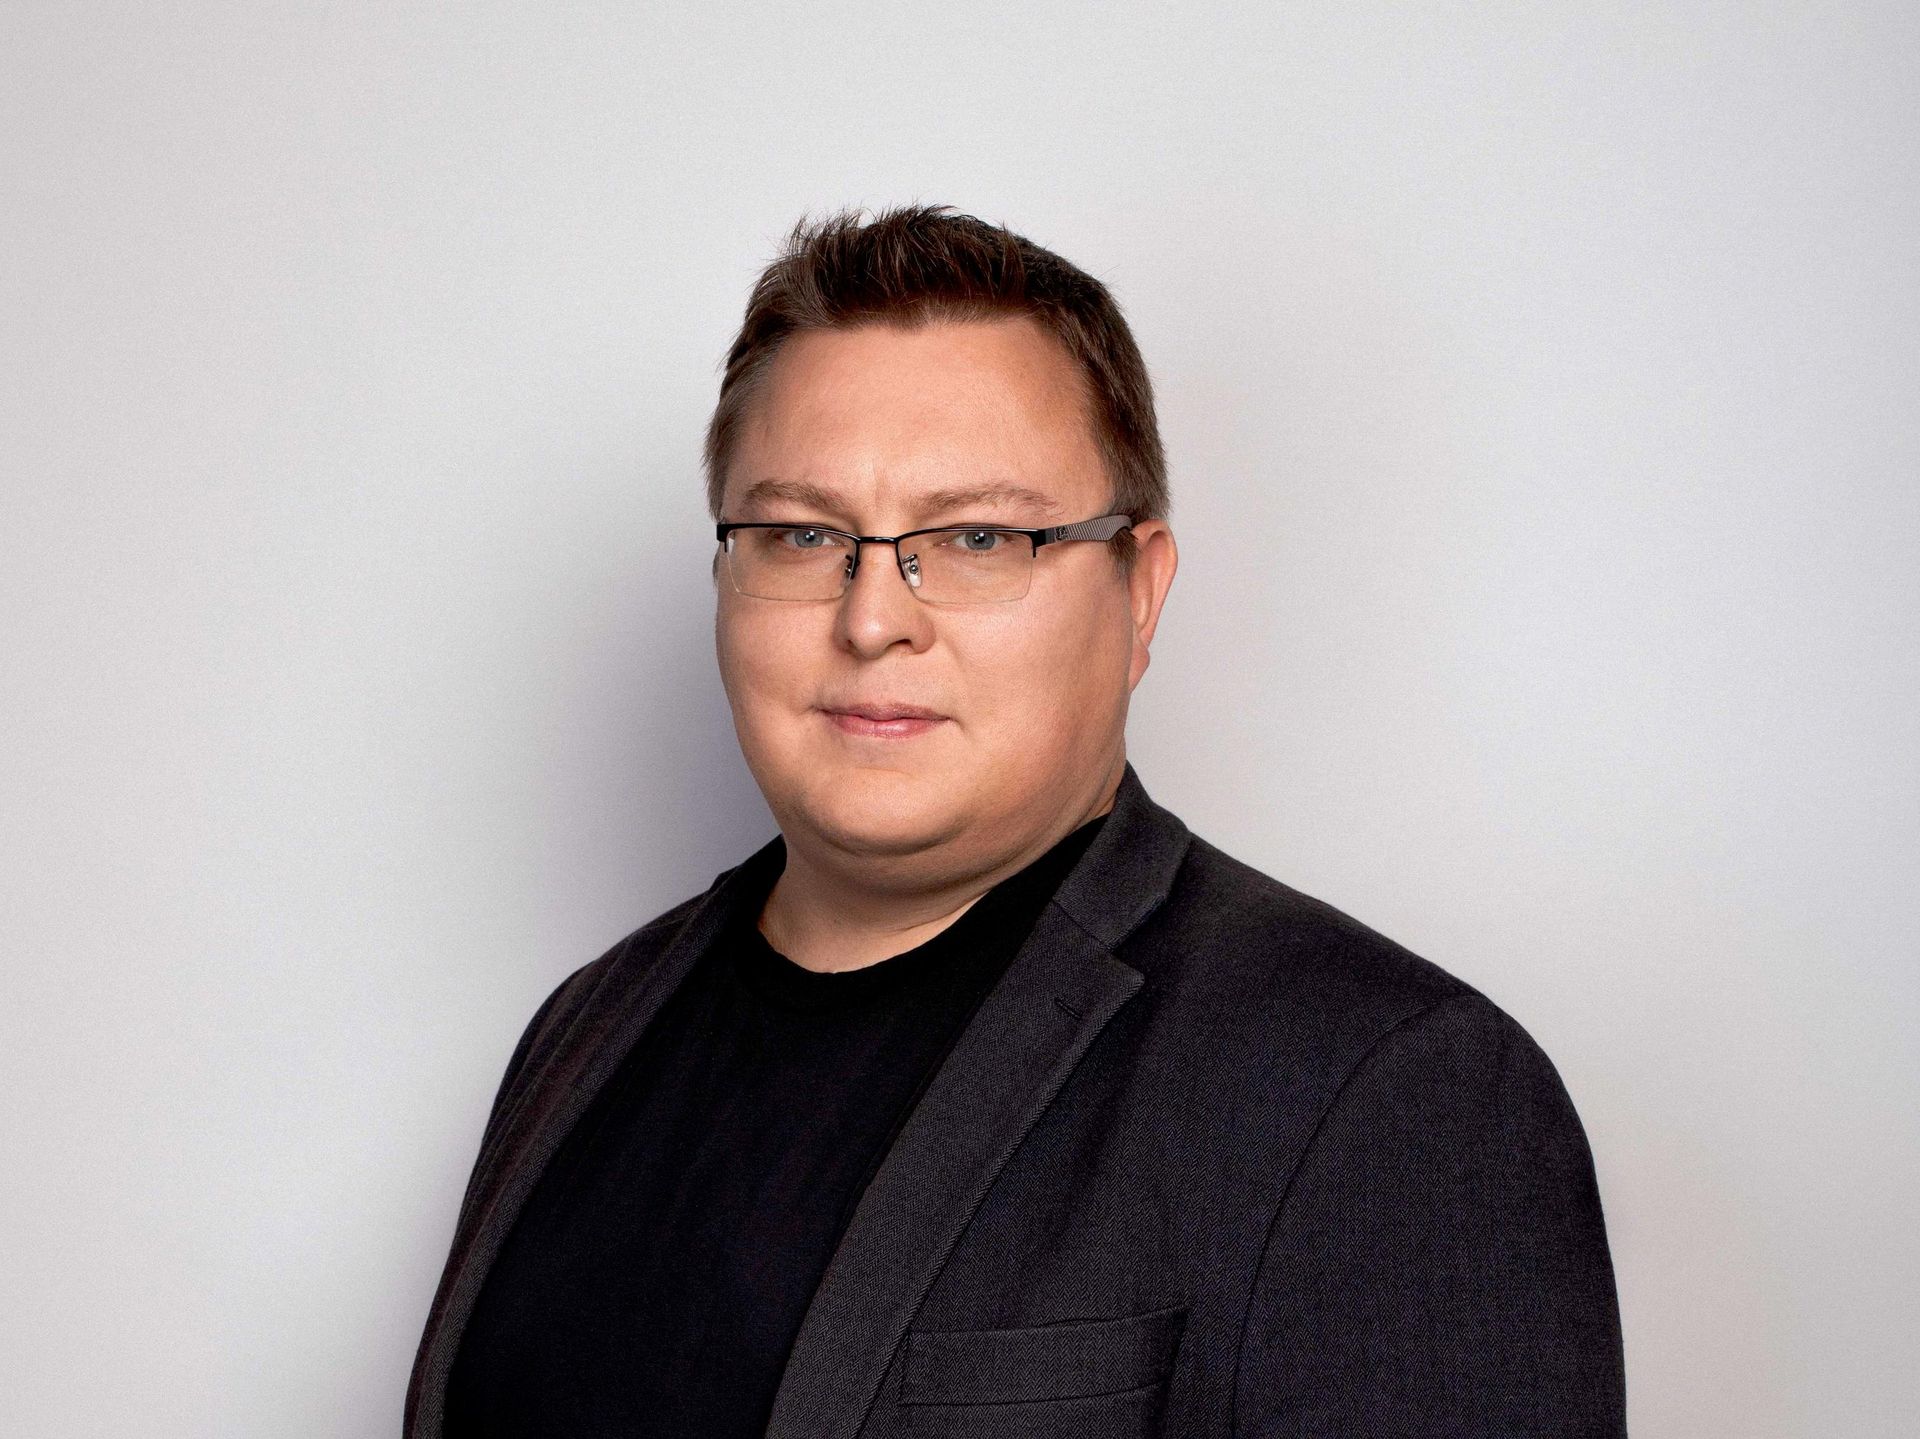
МОСКВА, 27 окт — ПРАЙМ. СберСтрахование жизни закрепило за собой лидерство на страховом рынке России: на долю компании приходится почти треть всех выплат в отрасли и 50% в сегменте страхования жизни. О том, как глубокая трансформация отрасли меняет правила игры, почему подход страховщиков с низкой культурой выплат уходит в прошлое и как искусственный интеллект меняет урегулирование, в интервью агентству "Прайм" в преддверии первой конференции Сбера по страхованию "Страхование 2030. Технологии будущего" рассказал исполняющий обязанности генерального директора СберСтрахование жизни Александр Жуков.— Александр, СберСтрахование жизни инициировало серьезные изменения на рынке: отказ от классических ИСЖ в пользу продуктов с инвестиционной составляющей, запуск ДСЖ на собственной лицензии, выплаты в течение пяти минут по ряду страховых случаев. Рынок уже меняется вместе с вами. Это необратимая реальность или пока переходное состояние?— Такие изменения идут давно. Ещё три года назад наши сборы достигали более 200 миллиардов рублей, сейчас — более триллиона. Мы видим заметное движение вперед и на рынке, и со стороны потребителей — спрос на страхование жизни явно растет.Есть мировой показатель — проникновение страхования жизни в ВВП. За последние 10 лет в России этот показатель вырос в четыре раза, а за три-четыре года — в два, достигнув 1%. Для сравнения, среднемировой показатель составляет 7%. Несмотря на прогресс, уровень проникновения страхования жизни в ВВП России остается значительно ниже, чем в развитых странах.Быстрый рост рынка за последние пять лет связан прежде всего с налоговыми льготами, которые были активированы в России с 2015 года. И во всем мире именно налоговые льготы — драйвер страхования жизни. Сильное ускорение отрасль получила в 2024 году, когда возник арбитраж по доходности относительно депозитов. С 2024 года отрасль удвоилась в моменте, но это было связано с высокой ключевой ставкой и смещением страхования жизни с дальних горизонтов — трех-семи лет — в пользу коротких договоров, до одного года. Мы смогли создать хорошие условия по инвестированию для физических лиц. Порой эти условия были лучше банковских.Но важнее другое: в этой точке начался рост интереса физлиц к страхованию жизни. Когда страховщики вышли в сегмент коротких банковских депозитов и стали предлагать страховые ставки, люди начали узнавать, что это такое. Помимо доходности появилась потребность в базовой защите жизни и здоровья, то есть в полноценной страховке жизни.1 января 2025 году вступил в силу закон о долевом страховании жизни (ДСЖ), а уже в марте того же года мы первыми на рынке запустили этот продукт на собственной лицензии. Сейчас мы удерживаем лидерство в сегменте ДСЖ с долей 95%. У этого инструмента есть свои "детские болезни", но мы уверены, что сможем их вылечить в ближайшее время. Рынок страхования жизни за последние годы существенно изменился, и СберСтрахование жизни сыграло в этом очень заметную роль.— Вы считаете, что формируете рынок страхования жизни в том виде, в каком он есть сейчас?— Наша доля рынка три года назад была около 30%, а сейчас — порядка 50%. Занимая такую позицию, мы не просто следуем за трендами, а задаем их. Невозможно планировать конкурентную стратегию и одновременно оставаться в стороне от развития всей отрасли.Трансформацию продуктов мы начали с повышения выкупных суммы в первый год действия договоров накопительного страхования жизни. Выкупная сумма - это сумма, которую клиент получает при досрочном расторжении договора. Кроме того, ещё летом 2022 года СберСтрахование жизни полностью отказалась от продажи полисов инвестиционного страхования жизни (ИСЖ) в пользу более понятного и ликвидного продукта — долевого страхования жизни (ДСЖ).Параллельно мы стали сокращать сроки выплат по страховым случаям — сейчас деньги приходят на счёт клиента в течение всего пяти минут с момента подачи онлайн-заявления по программам кредитного страхования жизни, а по ипотечному страхованию жизни — в течение пяти дней. Это лучше всего показывает реальную ценность нашего продукта. Не просто застраховать и пообещать помощь когда-нибудь в будущем, а сразу, как только событие случилось, заплатить положенное, чтобы помочь пережить невзгоды.Меняемся мы и с точки зрения актуарного подхода. Если раньше тарифы были достаточно универсальными, половозрастными, то теперь мы стараемся двигаться в сторону персонализации и даже гиперперсонализации. Тарифы зависят от склонности человека к рискам, модели поведения и той потребности, которую он хотел бы закрыть. Основная цель — сделать не просто выкуп или урегулирование, а существенно поменять качество жизни человека через те решения, которые мы предлагаем.— Другие страховщики уже подтягиваются?— Конечно. Мы видим постоянные изменения, они происходят поступательно. Можно привести пример: год назад Сбер ввёл для страховых компаний требования по предоставлению ипотечным заёмщикам банка более прозрачных и справедливых страховых услуг. И это сильно изменило картину. Как только стандарт закрепился в ипотечном портфеле Сбербанка, прочие компании тоже активизировались. В результате рынок начал предлагать свои варианты стандарта по страхованию жизни заёмщиков через Всероссийский союз страховщиков (ВСС).Помимо этого, в июле Сбер опубликовал рейтинг, который отражает долю выплат той или иной страховой компании от общего числа заявленных страховых случаев клиентов в рамках ипотечных программ банка. Показатель выплачиваемости СберСтрахования жизни в этом списке составляет 93%, что на порядок выше, чем у остальных крупных страховщиков. И это, конечно, не предел. Наша задача — двигаться в сторону людей, в сторону их потребностей и подталкивать туда остальных. Только так мы сможем существенно повысить проникновение страхования жизни.— У вас достаточно высокий уровень принятия положительных решений по выплатам. Что, на ваш взгляд, другие участники рынка делают не так и почему у них показатели настолько ниже?— У других игроков доля выплат по ипотечным страховкам находится где-то на уровне 40–50% и ниже. Разрыв существенный.Почему это происходит? Ряд компаний выбрали для себя модель, что нужно выплачивать лишь в ограниченном количестве случаев. Экономика, которую они закладывают в тарифы, не позволяет им платить часто и много, иначе происходит убыток. Здесь я вижу два решения. Самое очевидное — ты повышаешь тариф и начинаешь так же хорошо платить. Либо оптимизируешь расходы, снижая агентское вознаграждение. Как правило, это банковские каналы продаж либо собственные каналы. Если модель настроена на то, что большую долю в тарифе составляет агентское вознаграждение, то очень мало денег остается на то, чтобы заплатить человеку.Мы пошли другим путем. Стоимость привлечения уменьшили почти до нуля, тем самым разгрузили страховой тариф и нагрузили его по максимуму клиентской ценностью. По многим видам выплат — по инвалидности, по критическим заболеваниям — человек в полной мере может почувствовать нашу защиту.Рынок постепенно начал привыкать к новым правилам, и рейтинг — это попытка стимулировать компании начать платить. Важно, чтобы не получалось так: ты заплатил, купил дешевую страховку, но в случае страхового случая компания всячески будет избегать выплат. Ведь случается всякое: компании тянут время, запрашивают бесконечные справки, отказывают без обращения в суд и даже ликвидируют договор. Если компания взяла деньги за страховку, при реализации страхового случая она обязана заплатить.Мы хотим, чтобы человек был действительно защищен и не подрывалась репутация страхования. Потому что, если одна компания будет платить, а другие — нет, доверия к отрасли никогда не появится.— Клиенты, наверное, такую заботу уже оценили?— Да, конечно. Мы видим, что у нас увеличился поток пролонгаций и новых клиентов. Клиенты смотрят, оценивают предложения на рынке самостоятельно. И даже если они видят, что у нас тариф несколько выше, чем у других, понимают, что мы-то на самом деле платим. Значит, в продукте есть ценность. Поэтому люди идут к нам.— Какие продукты сейчас популярны?— В условиях текущей турбулентности мы замечаем сокращение сроков накоплений. Если раньше горизонт планировали на 10–15 лет, то в условиях высокой ключевой ставки горизонт сместился сильно назад. Преобладают продукты срочностью до 5 лет, но и в этом сегменте порядка 50% составляют короткие продукты до одного года.Это реакция на то, что происходит на рынке. Клиенты хотят иметь быстрый доступ к деньгам на случай непредвиденных ситуаций. Для продуктов накопительного страхования жизни спрос распределен практически равномерно: порядка 30% приходится на однолетние продукты, еще 30% — на трехлетние и еще 30% — на пятилетние.Важно понимать, что в коротких продуктах у человека не будет налоговых льгот — они предоставляются только в долгосрочных продуктах.Существенный рост рынка может быть только с участием накопительной индустрии. Для того, чтобы произошел фундаментальный рост, нужна стабильность в экономике, нормализация кривой доходности, когда доходности долгосрочных периодов больше, чем краткосрочных. Сейчас рост ограничен высокой ключевой ставкой. Это касается всего рынка — не только страхования жизни, но и смежных рынков управления активами.— Какую рекомендацию вы бы дали человеку, который только решил формировать накопления?— Это зависит от возраста. Есть хорошая поговорка: нельзя строить крышу, пока не залил фундамент. Надо начинать с базовых потребностей.С молодого возраста, лет с 25, фокус смещен в сторону инвестиций. Хочется попробовать какие-нибудь интересные инструменты. По мере взросления начинается период желания сформировать некий накопленный капитал. Тут уже акцент меняется на сохранение и защиту. Страховка работает как инструмент защиты с фиксированной доходностью и при этом с элементом страховой защиты.Здесь надо исходить из той цели, которую преследует человек. Если он хочет попробовать, что такое страхование жизни, получить гарантированную доходность, ему проще начать с коротких продуктов — страхования на ограниченные сроки, например, до года. Когда ты получаешь четко понятную ставку, а через год — доход, который, как правило, выше депозитной ставки. Дальше ты постепенно начинаешь формировать привычку не просто размещать деньги и получать доход, но еще и обеспечивать страховую защиту.Дальше можно пробовать простые продукты на денежном рынке. Деньги всегда движутся только вверх, они не могут упасть и снизиться в цене, а доходность привязана напрямую к ключевой ставке Центрального Банка. По мере движения ставки вся дельта передается в страховую сумму или в накопление человека. Удобно, ликвидно, просто.— Через три-пять лет мы увидим совсем другой рынок. Наверное, в нем первую скрипку будут играть алгоритмы?— Для повышения уровня проникновения страхования необходимо создавать такие продукты, которые будут бесшовно встраиваться в жизнь человека. Это как невидимый фоновый сервис, подписка с персональными настройками. Такое страхование должно срабатывать проактивно, до того, как человек осознает риск.Мы видим, что уже текущее поколение зумеров и альфа нуждается в быстрых и понятных сервисных решениях. Именно оно задаёт нам вектор на более ускоренное технологичное развитие отрасли. И тренд с алгоритмами здесь очевиден. Например, в будущем молодые люди будут и вовсе решать все свои вопросы через командную строку с помощью AI-агента. Поэтому мы уже сейчас развиваем "сеть" AI-агентов, которые будут моментально реагировать на запросы новых поколений. К этому движется и весь мир.Искусственный интеллект уже проникает во все процессы — как в страховой компании, так и в отрасли. Теперь не надо ждать заявления клиента, проводить проверку с участием андеррайтеров и медиков, запрашивать дополнительные бумаги. Нейросеть делает все это за доли секунды и позволяет принять решение о страховой выплате. То же самое и в продажах.Конечно, человеческий контур никуда не денется. Где-то клиенту нужны общение и эмпатия, на которую нейросеть не способна. Особенно если речь идет о людях старшего поколения: молодежь легко общается с ИИ и гаджетами. Наша задача — подстроиться под конкретного клиента и необходимый ему контекст.— А что еще останется в сфере ответственности живых сотрудников?— Конечно, ответственность за результат. Искусственный интеллект помогает, упрощает рутинные процессы, но он не принимает решение. Отвечать за это решение, будь оно правильное или неправильное, будет не искусственный интеллект, а конкретный человек. Поэтому люди останутся во главе всех процессов и для эмпатии, для тех клиентов, кому это необходимо.— Какой совет вы бы дали потенциальному клиенту, который решил собрать идеальный полис страхования жизни?— Во-первых, не рассматривать договор, где есть прописанные мелким шрифтом пункты. Все должно быть честно и прозрачно. Я бы обращал внимание на структуру выплат. Если они у компании большие — это хороший признак.Во-вторых, важно понимать, какую потребность мы хотим закрыть: защитить свою жизнь, сформировать накопления или максимизировать инвестиционный доход. Исходя из этого нужно формировать самые выгодные для себя условия.Например, человек хочет копить на образование ребенка. Тогда полисы накопительного страхования жизни работают идеальным образом. Тот, кто занимается спортом и бегает марафоны, нуждается в спортивной страховке. Я бы советовал оформить сразу подписку на страхование жизни и здоровья, чтобы на каждое соревнование не покупать отдельный полис.Тем, кто любит поиграть с инвестиционной доходностью, лучше выбирать полисы долевого страхования жизни, которые предлагают стратегии совместно с фондовым рынком внутри страховой организации. Для квалифицированных инвесторов есть страхование жизни с расчётной доходностью, где можно самостоятельно формировать портфель либо доверить это управляющим.В перспективе персонализация уйдет на новый уровень, когда мы будем делать клиенту супер-индивидуальное предложение по страховке и тарифу, учитывая его актуальную потребность, модель поведения и образ жизни, имеет ли человек пагубные привычки или же занимается каким-либо видом спорта.— Вредные привычки тоже будут отслеживать?— Почему тот, кто следит за собой и занимается спортом, должен платить за страховку столько же, сколько тот, кому всё равно на здоровье? Справедливее будет дать страховку дешевле тому, кто ведет здоровый образ жизни, это будет стимулировать его продолжать в том же духе.В целом мире есть тенденция к увеличению продолжительности жизни. И мы со своей стороны можем помочь продлить здоровый период, когда человек живет без болезней. Здесь у нас огромные возможности для развития. Главное — защищать человека на всех этапах жизненного пути. И, конечно, его семью тоже.
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
2026
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
Новости
ru-RU
https://1prime.ru/docs/about/copyright.html
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
бизнес, сберстрахование жизни, финансы, страхование
Интервью, Бизнес, СберСтрахование жизни, Финансы, страхование
МОСКВА, 27 окт — ПРАЙМ. СберСтрахование жизни закрепило за собой лидерство на страховом рынке России: на долю компании приходится почти треть всех выплат в отрасли и 50% в сегменте страхования жизни. О том, как глубокая трансформация отрасли меняет правила игры, почему подход страховщиков с низкой культурой выплат уходит в прошлое и как искусственный интеллект меняет урегулирование, в интервью агентству "Прайм" в преддверии первой конференции Сбера по страхованию "Страхование 2030. Технологии будущего" рассказал исполняющий обязанности генерального директора СберСтрахование жизни Александр Жуков.
— Александр, СберСтрахование жизни инициировало серьезные изменения на рынке: отказ от классических ИСЖ в пользу продуктов с инвестиционной составляющей, запуск ДСЖ на собственной лицензии, выплаты в течение пяти минут по ряду страховых случаев. Рынок уже меняется вместе с вами. Это необратимая реальность или пока переходное состояние?
— Такие изменения идут давно. Ещё три года назад наши сборы достигали более 200 миллиардов рублей, сейчас — более триллиона. Мы видим заметное движение вперед и на рынке, и со стороны потребителей — спрос на страхование жизни явно растет.
Есть мировой показатель — проникновение страхования жизни в ВВП. За последние 10 лет в России этот показатель вырос в четыре раза, а за три-четыре года — в два, достигнув 1%. Для сравнения, среднемировой показатель составляет 7%. Несмотря на прогресс, уровень проникновения страхования жизни в ВВП России остается значительно ниже, чем в развитых странах.
Быстрый рост рынка за последние пять лет связан прежде всего с налоговыми льготами, которые были активированы в России с 2015 года. И во всем мире именно налоговые льготы — драйвер страхования жизни. Сильное ускорение отрасль получила в 2024 году, когда возник арбитраж по доходности относительно депозитов. С 2024 года отрасль удвоилась в моменте, но это было связано с высокой ключевой ставкой и смещением страхования жизни с дальних горизонтов — трех-семи лет — в пользу коротких договоров, до одного года. Мы смогли создать хорошие условия по инвестированию для физических лиц. Порой эти условия были лучше банковских.
Но важнее другое: в этой точке начался рост интереса физлиц к страхованию жизни. Когда страховщики вышли в сегмент коротких банковских депозитов и стали предлагать страховые ставки, люди начали узнавать, что это такое. Помимо доходности появилась потребность в базовой защите жизни и здоровья, то есть в полноценной страховке жизни.
1 января 2025 году вступил в силу закон о долевом страховании жизни (ДСЖ), а уже в марте того же года мы первыми на рынке запустили этот продукт на собственной лицензии. Сейчас мы удерживаем лидерство в сегменте ДСЖ с долей 95%. У этого инструмента есть свои "детские болезни", но мы уверены, что сможем их вылечить в ближайшее время. Рынок страхования жизни за последние годы существенно изменился, и СберСтрахование жизни сыграло в этом очень заметную роль.
— Вы считаете, что формируете рынок страхования жизни в том виде, в каком он есть сейчас?
— Наша доля рынка три года назад была около 30%, а сейчас — порядка 50%. Занимая такую позицию, мы не просто следуем за трендами, а задаем их. Невозможно планировать конкурентную стратегию и одновременно оставаться в стороне от развития всей отрасли.
Трансформацию продуктов мы начали с повышения выкупных суммы в первый год действия договоров накопительного страхования жизни. Выкупная сумма - это сумма, которую клиент получает при досрочном расторжении договора. Кроме того, ещё летом 2022 года СберСтрахование жизни полностью отказалась от продажи полисов инвестиционного страхования жизни (ИСЖ) в пользу более понятного и ликвидного продукта — долевого страхования жизни (ДСЖ).
Параллельно мы стали сокращать сроки выплат по страховым случаям — сейчас деньги приходят на счёт клиента в течение всего пяти минут с момента подачи онлайн-заявления по программам кредитного страхования жизни, а по ипотечному страхованию жизни — в течение пяти дней. Это лучше всего показывает реальную ценность нашего продукта. Не просто застраховать и пообещать помощь когда-нибудь в будущем, а сразу, как только событие случилось, заплатить положенное, чтобы помочь пережить невзгоды.
Меняемся мы и с точки зрения актуарного подхода. Если раньше тарифы были достаточно универсальными, половозрастными, то теперь мы стараемся двигаться в сторону персонализации и даже гиперперсонализации. Тарифы зависят от склонности человека к рискам, модели поведения и той потребности, которую он хотел бы закрыть. Основная цель — сделать не просто выкуп или урегулирование, а существенно поменять качество жизни человека через те решения, которые мы предлагаем.
— Другие страховщики уже подтягиваются?
— Конечно. Мы видим постоянные изменения, они происходят поступательно. Можно привести пример: год назад Сбер ввёл для страховых компаний требования по предоставлению ипотечным заёмщикам банка более прозрачных и справедливых страховых услуг. И это сильно изменило картину. Как только стандарт закрепился в ипотечном портфеле Сбербанка, прочие компании тоже активизировались. В результате рынок начал предлагать свои варианты стандарта по страхованию жизни заёмщиков через Всероссийский союз страховщиков (ВСС).
Помимо этого, в июле Сбер опубликовал рейтинг, который отражает долю выплат той или иной страховой компании от общего числа заявленных страховых случаев клиентов в рамках ипотечных программ банка. Показатель выплачиваемости СберСтрахования жизни в этом списке составляет 93%, что на порядок выше, чем у остальных крупных страховщиков. И это, конечно, не предел. Наша задача — двигаться в сторону людей, в сторону их потребностей и подталкивать туда остальных. Только так мы сможем существенно повысить проникновение страхования жизни.
— У вас достаточно высокий уровень принятия положительных решений по выплатам. Что, на ваш взгляд, другие участники рынка делают не так и почему у них показатели настолько ниже?
— У других игроков доля выплат по ипотечным страховкам находится где-то на уровне 40–50% и ниже. Разрыв существенный.
Почему это происходит? Ряд компаний выбрали для себя модель, что нужно выплачивать лишь в ограниченном количестве случаев. Экономика, которую они закладывают в тарифы, не позволяет им платить часто и много, иначе происходит убыток. Здесь я вижу два решения. Самое очевидное — ты повышаешь тариф и начинаешь так же хорошо платить. Либо оптимизируешь расходы, снижая агентское вознаграждение. Как правило, это банковские каналы продаж либо собственные каналы. Если модель настроена на то, что большую долю в тарифе составляет агентское вознаграждение, то очень мало денег остается на то, чтобы заплатить человеку.
Мы пошли другим путем. Стоимость привлечения уменьшили почти до нуля, тем самым разгрузили страховой тариф и нагрузили его по максимуму клиентской ценностью. По многим видам выплат — по инвалидности, по критическим заболеваниям — человек в полной мере может почувствовать нашу защиту.
Рынок постепенно начал привыкать к новым правилам, и рейтинг — это попытка стимулировать компании начать платить. Важно, чтобы не получалось так: ты заплатил, купил дешевую страховку, но в случае страхового случая компания всячески будет избегать выплат. Ведь случается всякое: компании тянут время, запрашивают бесконечные справки, отказывают без обращения в суд и даже ликвидируют договор. Если компания взяла деньги за страховку, при реализации страхового случая она обязана заплатить.
Мы хотим, чтобы человек был действительно защищен и не подрывалась репутация страхования. Потому что, если одна компания будет платить, а другие — нет, доверия к отрасли никогда не появится.
— Клиенты, наверное, такую заботу уже оценили?
— Да, конечно. Мы видим, что у нас увеличился поток пролонгаций и новых клиентов. Клиенты смотрят, оценивают предложения на рынке самостоятельно. И даже если они видят, что у нас тариф несколько выше, чем у других, понимают, что мы-то на самом деле платим. Значит, в продукте есть ценность. Поэтому люди идут к нам.
— Какие продукты сейчас популярны?
— В условиях текущей турбулентности мы замечаем сокращение сроков накоплений. Если раньше горизонт планировали на 10–15 лет, то в условиях высокой ключевой ставки горизонт сместился сильно назад. Преобладают продукты срочностью до 5 лет, но и в этом сегменте порядка 50% составляют короткие продукты до одного года.
Это реакция на то, что происходит на рынке. Клиенты хотят иметь быстрый доступ к деньгам на случай непредвиденных ситуаций. Для продуктов накопительного страхования жизни спрос распределен практически равномерно: порядка 30% приходится на однолетние продукты, еще 30% — на трехлетние и еще 30% — на пятилетние.
Важно понимать, что в коротких продуктах у человека не будет налоговых льгот — они предоставляются только в долгосрочных продуктах.
Существенный рост рынка может быть только с участием накопительной индустрии. Для того, чтобы произошел фундаментальный рост, нужна стабильность в экономике, нормализация кривой доходности, когда доходности долгосрочных периодов больше, чем краткосрочных. Сейчас рост ограничен высокой ключевой ставкой. Это касается всего рынка — не только страхования жизни, но и смежных рынков управления активами.
— Какую рекомендацию вы бы дали человеку, который только решил формировать накопления?
— Это зависит от возраста. Есть хорошая поговорка: нельзя строить крышу, пока не залил фундамент. Надо начинать с базовых потребностей.
С молодого возраста, лет с 25, фокус смещен в сторону инвестиций. Хочется попробовать какие-нибудь интересные инструменты. По мере взросления начинается период желания сформировать некий накопленный капитал. Тут уже акцент меняется на сохранение и защиту. Страховка работает как инструмент защиты с фиксированной доходностью и при этом с элементом страховой защиты.
Здесь надо исходить из той цели, которую преследует человек. Если он хочет попробовать, что такое страхование жизни, получить гарантированную доходность, ему проще начать с коротких продуктов — страхования на ограниченные сроки, например, до года. Когда ты получаешь четко понятную ставку, а через год — доход, который, как правило, выше депозитной ставки. Дальше ты постепенно начинаешь формировать привычку не просто размещать деньги и получать доход, но еще и обеспечивать страховую защиту.
Дальше можно пробовать простые продукты на денежном рынке. Деньги всегда движутся только вверх, они не могут упасть и снизиться в цене, а доходность привязана напрямую к ключевой ставке Центрального Банка. По мере движения ставки вся дельта передается в страховую сумму или в накопление человека. Удобно, ликвидно, просто.
— Через три-пять лет мы увидим совсем другой рынок. Наверное, в нем первую скрипку будут играть алгоритмы?
— Для повышения уровня проникновения страхования необходимо создавать такие продукты, которые будут бесшовно встраиваться в жизнь человека. Это как невидимый фоновый сервис, подписка с персональными настройками. Такое страхование должно срабатывать проактивно, до того, как человек осознает риск.
Мы видим, что уже текущее поколение зумеров и альфа нуждается в быстрых и понятных сервисных решениях. Именно оно задаёт нам вектор на более ускоренное технологичное развитие отрасли. И тренд с алгоритмами здесь очевиден. Например, в будущем молодые люди будут и вовсе решать все свои вопросы через командную строку с помощью AI-агента. Поэтому мы уже сейчас развиваем "сеть" AI-агентов, которые будут моментально реагировать на запросы новых поколений. К этому движется и весь мир.
Искусственный интеллект уже проникает во все процессы — как в страховой компании, так и в отрасли. Теперь не надо ждать заявления клиента, проводить проверку с участием андеррайтеров и медиков, запрашивать дополнительные бумаги. Нейросеть делает все это за доли секунды и позволяет принять решение о страховой выплате. То же самое и в продажах.
Конечно, человеческий контур никуда не денется. Где-то клиенту нужны общение и эмпатия, на которую нейросеть не способна. Особенно если речь идет о людях старшего поколения: молодежь легко общается с ИИ и гаджетами. Наша задача — подстроиться под конкретного клиента и необходимый ему контекст.
— А что еще останется в сфере ответственности живых сотрудников?
— Конечно, ответственность за результат. Искусственный интеллект помогает, упрощает рутинные процессы, но он не принимает решение. Отвечать за это решение, будь оно правильное или неправильное, будет не искусственный интеллект, а конкретный человек. Поэтому люди останутся во главе всех процессов и для эмпатии, для тех клиентов, кому это необходимо.
— Какой совет вы бы дали потенциальному клиенту, который решил собрать идеальный полис страхования жизни?
— Во-первых, не рассматривать договор, где есть прописанные мелким шрифтом пункты. Все должно быть честно и прозрачно. Я бы обращал внимание на структуру выплат. Если они у компании большие — это хороший признак.
Во-вторых, важно понимать, какую потребность мы хотим закрыть: защитить свою жизнь, сформировать накопления или максимизировать инвестиционный доход. Исходя из этого нужно формировать самые выгодные для себя условия.
Например, человек хочет копить на образование ребенка. Тогда полисы накопительного страхования жизни работают идеальным образом. Тот, кто занимается спортом и бегает марафоны, нуждается в спортивной страховке. Я бы советовал оформить сразу подписку на страхование жизни и здоровья, чтобы на каждое соревнование не покупать отдельный полис.
Тем, кто любит поиграть с инвестиционной доходностью, лучше выбирать полисы долевого страхования жизни, которые предлагают стратегии совместно с фондовым рынком внутри страховой организации. Для квалифицированных инвесторов есть страхование жизни с расчётной доходностью, где можно самостоятельно формировать портфель либо доверить это управляющим.
В перспективе персонализация уйдет на новый уровень, когда мы будем делать клиенту супер-индивидуальное предложение по страховке и тарифу, учитывая его актуальную потребность, модель поведения и образ жизни, имеет ли человек пагубные привычки или же занимается каким-либо видом спорта.
— Вредные привычки тоже будут отслеживать?
— Почему тот, кто следит за собой и занимается спортом, должен платить за страховку столько же, сколько тот, кому всё равно на здоровье? Справедливее будет дать страховку дешевле тому, кто ведет здоровый образ жизни, это будет стимулировать его продолжать в том же духе.
В целом мире есть тенденция к увеличению продолжительности жизни. И мы со своей стороны можем помочь продлить здоровый период, когда человек живет без болезней. Здесь у нас огромные возможности для развития. Главное — защищать человека на всех этапах жизненного пути. И, конечно, его семью тоже.