https://1prime.ru/20261104/magaziny-874893822.html
Маркетплейсы, аренда или экономия: почему магазины перестали окупаться
Маркетплейсы, аренда или экономия: почему магазины перестали окупаться - 04.11.2026, ПРАЙМ
Маркетплейсы, аренда или экономия: почему магазины перестали окупаться
В третьем квартале 2026 года число компаний, корректирующих число физических точек, выросло на 54% — с 39 до 60. Из них 48% сокращают количество магазинов, а... | 04.11.2026, ПРАЙМ
2026-11-04T07:07+0300
2026-11-04T07:07+0300
2026-11-04T07:07+0300
технологии
тц
магазины
онлайн
онлайн-покупки
онлайн-торговля
онлайн-магазин
торговля
товары
https://img.cdn1prime.ru/img/07e9/09/04/861779492_0:141:3143:1908_1920x0_80_0_0_421d6ba1628c6f0be9ba8b473bb2785a.jpg
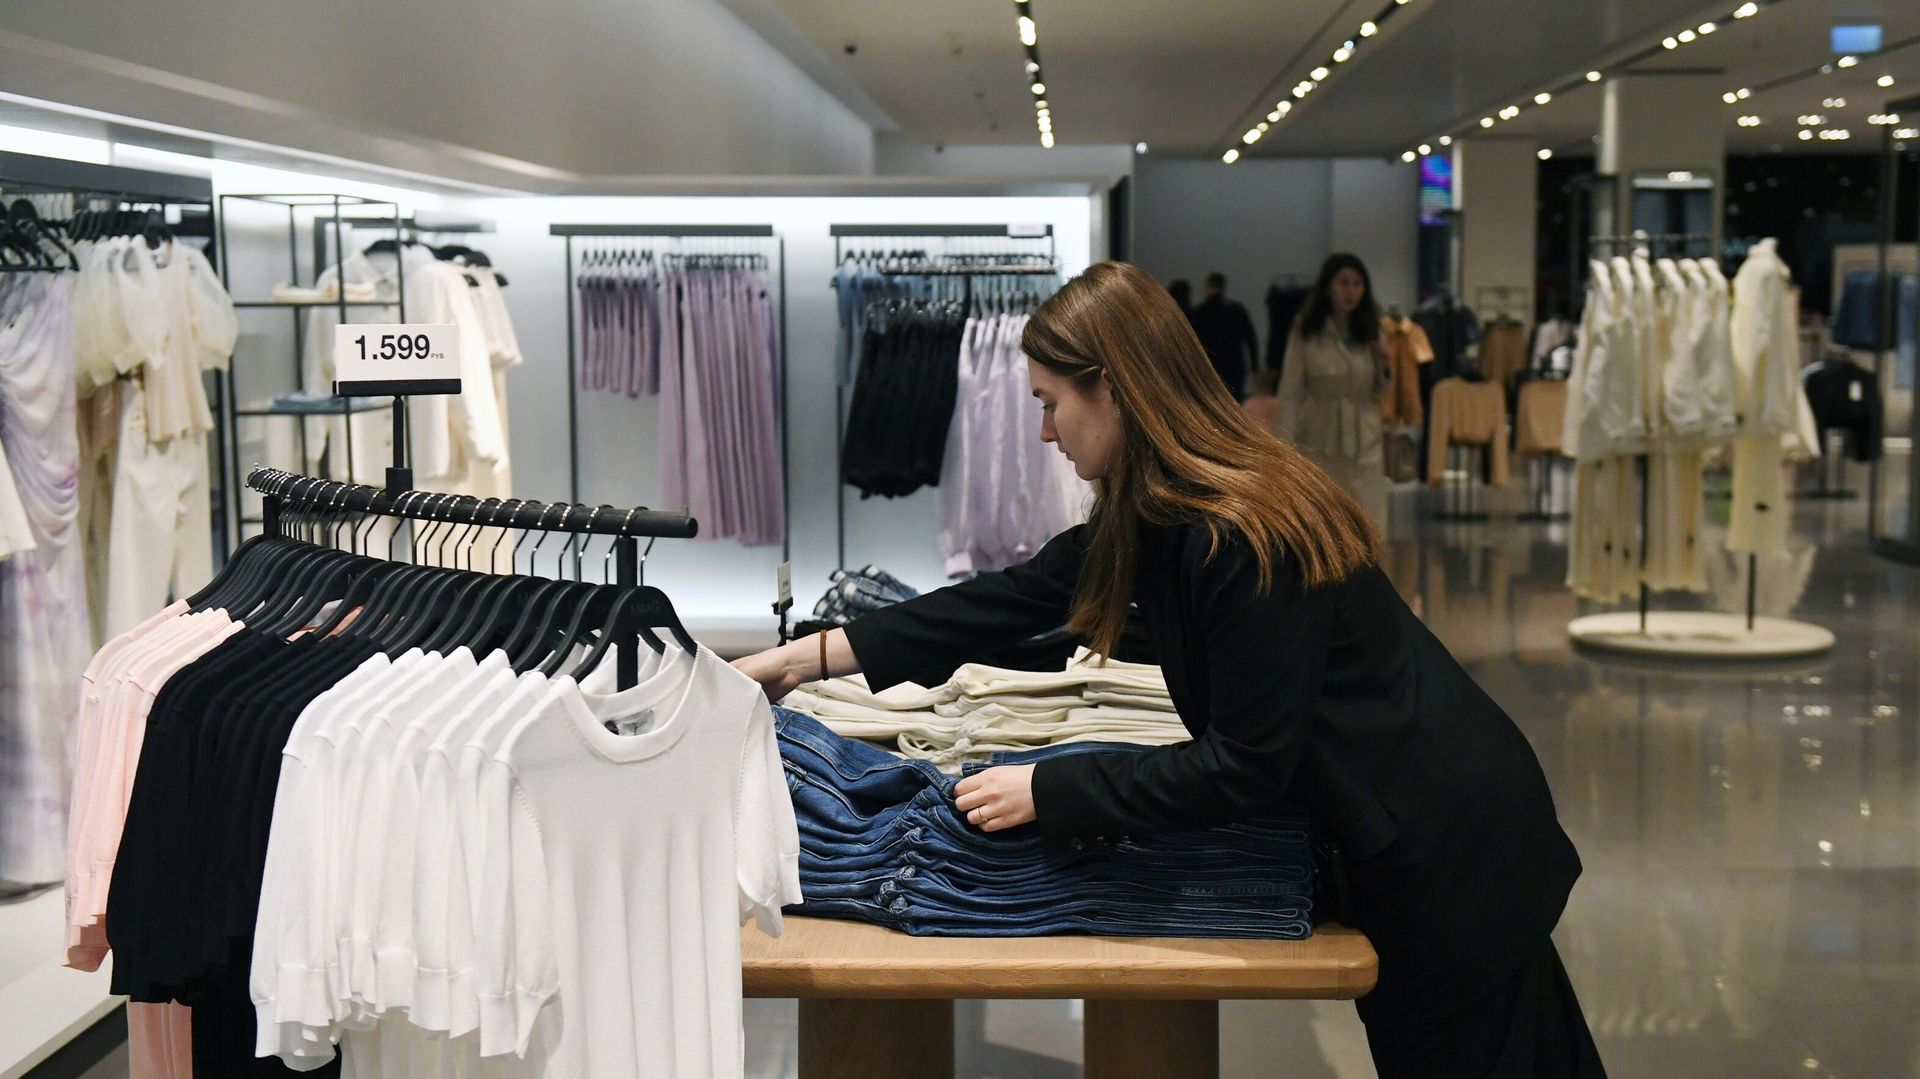
МОСКВА, 4 ноя — ПРАЙМ, Нелли Хамула. В третьем квартале 2026 года число компаний, корректирующих число физических точек, выросло на 54% — с 39 до 60. Из них 48% сокращают количество магазинов, а 35% объявили о полном отказе от офлайна. Сильнее всего процесс затронул одежду и обувь, также сокращают сети товаров для дома, косметики и парфюмерии. Как пояснили "Прайм" эксперты, это не только реакция на снижение доходов, но и пересборка модели офлайн-торговли.Что подтверждают цифрыРегиональный директор департамента торговой недвижимости NF GROUP Евгения Хакбердиева подтвердила динамику и уточнила структуру: из 60 компаний, оптимизирующих присутствие, 37 — то есть 62% — относятся к сегменту одежды и обуви. Сети товаров для дома, косметики и парфюмерии также пересматривают стратегию развития на рынке."Мы ожидаем, что ретейлеры продолжат корректировать стратегии развития своих сетей. Одни сократят количество офлайн-магазинов, другие заменят убыточные точки объектами в более эффективных локациях, сосредоточатся на онлайн-продажах или уйдут с рынка. Подход к работе в традиционной рознице становится более избирательным: успешными оказываются форматы, которые привлекают покупателей особым сервисом, атмосферой или дополнительной ценностью", — объяснила эксперт.Спрос стагнируетПокупатели экономят, откладывают крупные покупки и активнее ищут скидки. Расходы на непродовольственные товары снижаются: в I квартале 2026 года их доля составила 29% против 30% годом ранее, при этом доля трат на ЖКУ выросла с 10,7% до 12%.Одежда, обувь, косметика и товары для дома — категории, где покупку проще отложить, заменить дешевым аналогом или перенести в онлайн.Именно они первыми реагируют на сжатие спроса. Хакбердиева добавила, что давление на ретейлеров усиливают рост затрат на эксплуатацию магазинов, растущая налоговая нагрузка и ослабление покупательской способности.В итоге покупатель уходит в маркетплейсы и интернет-магазины, в дискаунтеры и более доступные форматы, в распродажи, стоки и аутлеты. Еще один вектор — гибридная модель: примерка офлайн, покупка онлайн, возврат через физическую точку.Офлайн слишком дорогЭкономика точки складывается из аренды и эксплуатационных расходов, персонала, логистики и наполнения магазина, маркетинга и привлечения трафика, возвратов, списаний и неликвидов, а также стоимости финансирования. Давление усиливают дорогие кредиты, рост издержек, конкуренция с маркетплейсами и административно-налоговая нагрузка.Председатель правления Российской Ассоциации экспертов рынка ритейла (РАЭРР) Андрей Карпов назвал объяснение массовых закрытий только падением доходов россиян упрощением. "Доходы и потребительская экономия — важный триггер, но не единственная и часто не главная причина. На фоне сдержанного спроса на непродовольственные товары офлайн-ритейл испытывает структурное давление сразу с нескольких сторон — от роста издержек и конкуренции маркетплейсов до изменения покупательских привычек", — пояснил он.Если ранжировать факторы по силе совокупного давления, эксперт на первое место поставил конкуренцию маркетплейсов и переток спроса в онлайн. Далее следует рост операционных издержек — аренда, персонал, логистика, кредиты."Высокая стоимость кредитов сдерживает открытие новых точек, а расходы на персонал и логистику растут быстрее выручки. Аренда особенно болезненна для торговых центров, которые теряют трафик", — уточнил Карпов.Слабый спрос и потребительская экономия усиливают действие первых двух факторов: если выручка растет медленнее инфляции, а покупатель ждет скидок, экономика слабых точек перестает сходиться. Четвертый фактор — переизбыток магазинов и неоптимальные локации.Что происходит с торговыми центрамиСокращение арендаторов повышает риск вакантности. По прогнозу, к концу 2026 года доля свободных торговых площадей может вырасти до 8%. Часть ТЦ уже снижает ставки: нижняя граница базовых ставок для отдельных категорий арендаторов в III квартале достигала нуля.Хакбердиева уточнила, что снижения ставок как такового нет — по многим категориям они изначально формируются от нуля. При этом нулевая базовая ставка не означает бесплатную аренду: договоры могут предусматривать платежи в виде процента от товарооборота или арендные каникулы.Основатель и управляющий директор РСТЦ Олег Войцеховский призвал не драматизировать. "Площади заполняются новыми группами арендаторов. Отрасль пересматривает приоритеты и учится извлекать прибыль от предприятий новых профилей", — отметил он.По словам эксперта, собственники готовы к снижению ставок как для старых, так и для новых арендаторов. "Разумеется, это не может быть постоянной политикой владельцев. Процент временно дисконтированных площадей ограничен 25–30% от общего сдаваемого объема и периодом в 4–6 месяцев", — пояснил Войцеховский.Вице-президент и председатель комитета РАЭРР Алексей Блюмкин отметил, что экономика арендной платы всегда зависит от успеха продаж. "Если в этой локации продажи высокие, то арендатор готов платить совокупный платеж — фикс плюс процент с оборота — и выше средней ставки. Просто трафик, даже если он супервысокий, но не приносит продажи, уже не влияет на ставку аренды", — пояснил Блюмкин.Собственники стоят перед выбором: уступить действующему арендатору или потерять выручку и получить пустую площадь. "Если торговый центр хочет оставить арендатора, он готов предоставить ему скидки. Есть и суперуникальные предложения для новых арендаторов — например, инвестиции арендодателей в ремонт магазинов", — рассказал эксперт.Проигравшие и победителиКрупные сети с онлайн-каналом могут закрыть неэффективные точки, но удержать клиента в digital. Локальные бренды рискуют потерять витрину, но получают шанс занять освободившиеся площади по более низкой ставке. Торговые центры испытывают давление на доходность и необходимость менять арендаторов и концепцию. Покупатель получает больше скидок сейчас, но меньше выбора и сервиса в отдельных локациях. Сотрудники сталкиваются с риском сокращений в рознице, но перетекают в e-commerce, логистику и сервисы.Блюмкин сформулировал расстановку сил жестче. "Сильные становятся еще сильнее, слабые должны освободить место более сильным. Сильные арендаторы диктуют свои условия владельцам ТЦ. Все меньше и меньше локальных независимых операторов", — сказал он.Модное слово последних времен – оптимизация. По словам Карпова, за ним стоят разные стратегии: закрытие нерентабельных точек, перенос в более выгодные локации, переход на модель собственных магазинов вместо франчайзинга или реконструкция под новый формат, полный или значительный отказ от офлайна."Оптимизация — это скорее перераспределение ресурсов: меньше слабых офлайн-точек, больше инвестиций в онлайн, самовывоз, маркетплейсы и сильные локации. Для одних брендов это временная экономия и перестройка, для других — действительно необратимый уход из офлайна, но не потому, что офлайн умер, а потому, что их модель в нем перестала работать", — пояснил эксперт.Быстрее других менять формат должны небольшие торговые центры, работающие относительно давно. Среди крупных ТЦ — а их в России не более 250 — ситуация стабильнее, хотя большие площади в случае освобождения заполнять сложно.Кто чувствует себя лучше других? Это жесткие дискаунтеры и магазины у дома в FMCG: первые прибавили 17% оборота за первое полугодие 2026 года, вторые — 11,5%. Онлайн-общепит и готовая еда: рост на 15,8%, когда офлайн-точка выполняет роль кухни или склада, а продажи идут через агрегаторы и приложения. Омниканальные игроки с сильным онлайн-каналом и самовывозом, где магазин работает как шоурум, пункт выдачи и точка быстрой доставки. Собственные торговые марки как драйвер маржи. Нишевые форматы с сервисом, который сложно оцифровать: примерка, консультация, тактильный опыт, немедленное получение.В ближайшие месяцы оптимизация продолжится, особенно в fashion и непродовольственных категориях. Офлайн не исчезнет, но станет компактнее, избирательнее и сильнее связанным с онлайном. Торговые центры начали новую эпоху — не только шопинг, но и образ жизни в целом."Побеждают те, кто снижает издержки до уровня дискаунтера или дает офлайну новую функцию — удобство, сервис, скорость, — которую маркетплейс не может полностью заменить", — заключил Карпов.
https://1prime.ru/20261102/gosduma-874843762.html
https://1prime.ru/20261103/ii-874857164.html
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
2026
Нелли Хамула
https://img.cdn1prime.ru/img/07ea/09/17/873598152_0:0:960:960_100x100_80_0_0_e255ff5304aa84e701e9d192e834f720.jpg
Нелли Хамула
https://img.cdn1prime.ru/img/07ea/09/17/873598152_0:0:960:960_100x100_80_0_0_e255ff5304aa84e701e9d192e834f720.jpg
Новости
ru-RU
https://1prime.ru/docs/about/copyright.html
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
ПРАЙМ
internet-group@rian.ru
7 495 645-6601
ФГУП МИА «Россия сегодня»
https://xn--c1acbl2abdlkab1og.xn--p1ai/awards/
Нелли Хамула
https://img.cdn1prime.ru/img/07ea/09/17/873598152_0:0:960:960_100x100_80_0_0_e255ff5304aa84e701e9d192e834f720.jpg
технологии, тц, магазины, онлайн, онлайн-покупки, онлайн-торговля, онлайн-магазин, торговля, товары
Технологии, ТЦ, магазины, онлайн, онлайн-покупки, онлайн-торговля, онлайн-магазин, торговля, товары
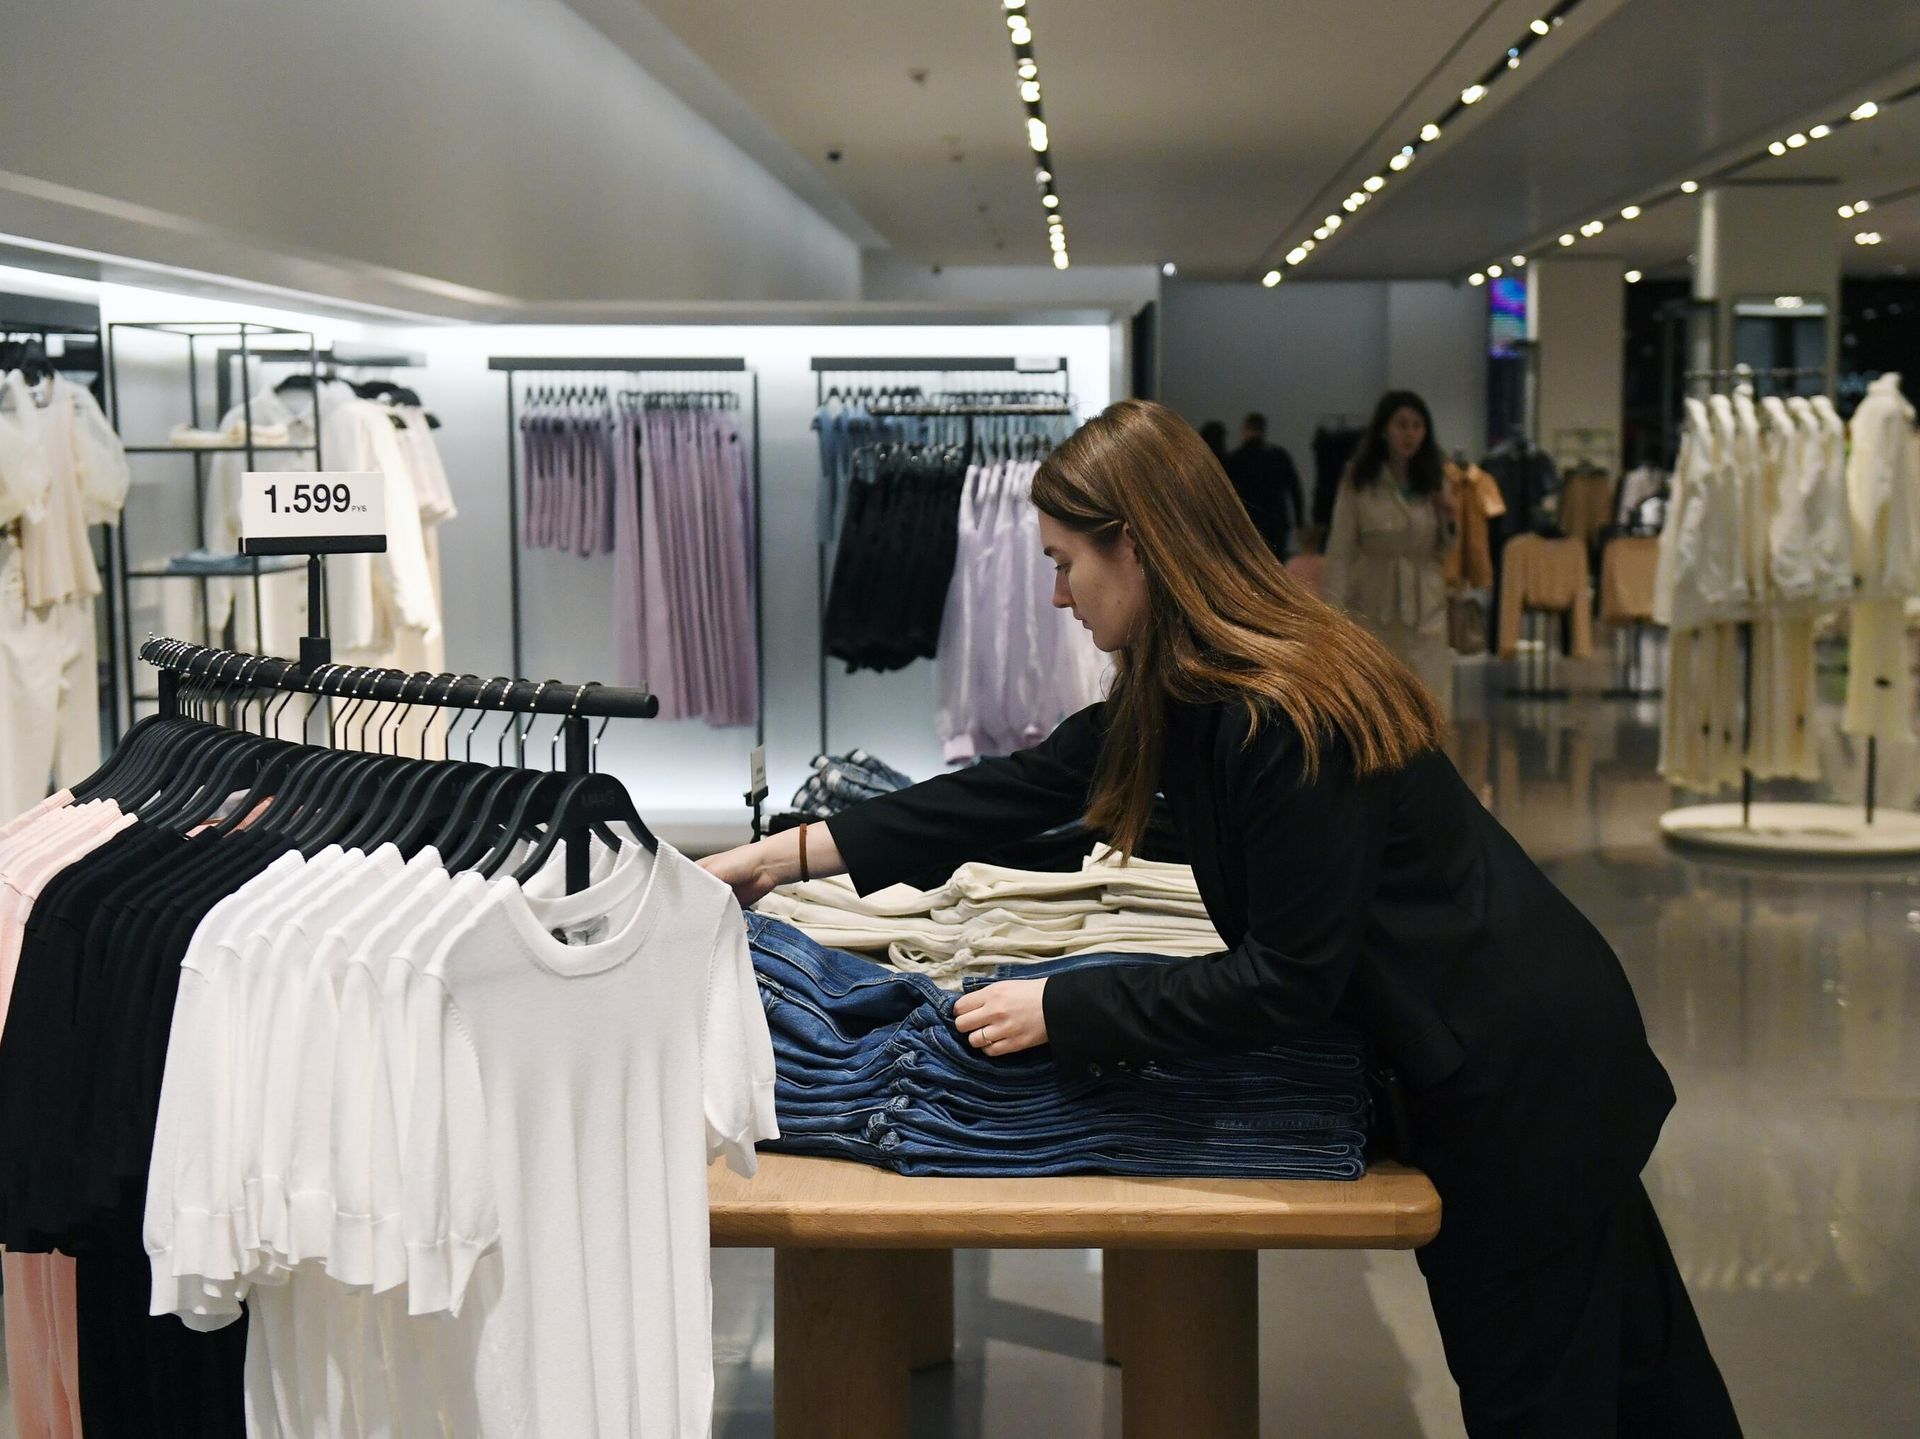
МОСКВА, 4 ноя — ПРАЙМ, Нелли Хамула. В третьем квартале 2026 года число компаний, корректирующих число физических точек, выросло на 54% — с 39 до 60. Из них 48% сокращают количество магазинов, а 35% объявили о полном отказе от офлайна. Сильнее всего процесс затронул одежду и обувь, также сокращают сети товаров для дома, косметики и парфюмерии. Как пояснили "Прайм" эксперты, это не только реакция на снижение доходов, но и пересборка модели офлайн-торговли.
Региональный директор департамента торговой недвижимости NF GROUP Евгения Хакбердиева подтвердила динамику и уточнила структуру: из 60 компаний, оптимизирующих присутствие, 37 — то есть 62% — относятся к сегменту одежды и обуви. Сети товаров для дома, косметики и парфюмерии также пересматривают стратегию развития на рынке.
"Мы ожидаем, что ретейлеры продолжат корректировать стратегии развития своих сетей. Одни сократят количество офлайн-магазинов, другие заменят убыточные точки объектами в более эффективных локациях, сосредоточатся на онлайн-продажах или уйдут с рынка. Подход к работе в традиционной рознице становится более избирательным: успешными оказываются форматы, которые привлекают покупателей особым сервисом, атмосферой или дополнительной ценностью", — объяснила эксперт.
Покупатели экономят, откладывают крупные покупки и активнее ищут скидки. Расходы на непродовольственные товары снижаются: в I квартале 2026 года их доля составила 29% против 30% годом ранее, при этом доля трат на ЖКУ выросла с 10,7% до 12%.
Одежда, обувь, косметика и товары для дома — категории, где покупку проще отложить, заменить дешевым аналогом или перенести в онлайн.
Именно они первыми реагируют на сжатие спроса. Хакбердиева добавила, что давление на ретейлеров усиливают рост затрат на эксплуатацию магазинов, растущая налоговая нагрузка и ослабление покупательской способности.
В итоге покупатель уходит в маркетплейсы и интернет-магазины, в дискаунтеры и более доступные форматы, в распродажи, стоки и аутлеты. Еще один вектор — гибридная модель: примерка офлайн, покупка онлайн, возврат через физическую точку.
Экономика точки складывается из аренды и эксплуатационных расходов, персонала, логистики и наполнения магазина, маркетинга и привлечения трафика, возвратов, списаний и неликвидов, а также стоимости финансирования. Давление усиливают дорогие кредиты, рост издержек, конкуренция с маркетплейсами и административно-налоговая нагрузка.
Председатель правления Российской Ассоциации экспертов рынка ритейла (РАЭРР) Андрей Карпов назвал объяснение массовых закрытий только падением доходов россиян упрощением. "Доходы и потребительская экономия — важный триггер, но не единственная и часто не главная причина. На фоне сдержанного спроса на непродовольственные товары офлайн-ритейл испытывает структурное давление сразу с нескольких сторон — от роста издержек и конкуренции маркетплейсов до изменения покупательских привычек", — пояснил он.
Если ранжировать факторы по силе совокупного давления, эксперт на первое место поставил конкуренцию маркетплейсов и переток спроса в онлайн. Далее следует рост операционных издержек — аренда, персонал, логистика, кредиты.
"Высокая стоимость кредитов сдерживает открытие новых точек, а расходы на персонал и логистику растут быстрее выручки. Аренда особенно болезненна для торговых центров, которые теряют трафик", — уточнил Карпов.
Слабый спрос и потребительская экономия усиливают действие первых двух факторов: если выручка растет медленнее инфляции, а покупатель ждет скидок, экономика слабых точек перестает сходиться. Четвертый фактор — переизбыток магазинов и неоптимальные локации.
Что происходит с торговыми центрами
Сокращение арендаторов повышает риск вакантности. По прогнозу, к концу 2026 года доля свободных торговых площадей может вырасти до 8%. Часть ТЦ уже снижает ставки: нижняя граница базовых ставок для отдельных категорий арендаторов в III квартале достигала нуля.
Хакбердиева уточнила, что снижения ставок как такового нет — по многим категориям они изначально формируются от нуля. При этом нулевая базовая ставка не означает бесплатную аренду: договоры могут предусматривать платежи в виде процента от товарооборота или арендные каникулы.
Основатель и управляющий директор РСТЦ Олег Войцеховский призвал не драматизировать. "Площади заполняются новыми группами арендаторов. Отрасль пересматривает приоритеты и учится извлекать прибыль от предприятий новых профилей", — отметил он.
По словам эксперта, собственники готовы к снижению ставок как для старых, так и для новых арендаторов. "Разумеется, это не может быть постоянной политикой владельцев. Процент временно дисконтированных площадей ограничен 25–30% от общего сдаваемого объема и периодом в 4–6 месяцев", — пояснил Войцеховский.
Вице-президент и председатель комитета РАЭРР Алексей Блюмкин отметил, что экономика арендной платы всегда зависит от успеха продаж. "Если в этой локации продажи высокие, то арендатор готов платить совокупный платеж — фикс плюс процент с оборота — и выше средней ставки. Просто трафик, даже если он супервысокий, но не приносит продажи, уже не влияет на ставку аренды", — пояснил Блюмкин.
Собственники стоят перед выбором: уступить действующему арендатору или потерять выручку и получить пустую площадь. "Если торговый центр хочет оставить арендатора, он готов предоставить ему скидки. Есть и суперуникальные предложения для новых арендаторов — например, инвестиции арендодателей в ремонт магазинов", — рассказал эксперт.
Крупные сети с онлайн-каналом могут закрыть неэффективные точки, но удержать клиента в digital. Локальные бренды рискуют потерять витрину, но получают шанс занять освободившиеся площади по более низкой ставке. Торговые центры испытывают давление на доходность и необходимость менять арендаторов и концепцию. Покупатель получает больше скидок сейчас, но меньше выбора и сервиса в отдельных локациях. Сотрудники сталкиваются с риском сокращений в рознице, но перетекают в e-commerce, логистику и сервисы.
Блюмкин сформулировал расстановку сил жестче. "Сильные становятся еще сильнее, слабые должны освободить место более сильным. Сильные арендаторы диктуют свои условия владельцам ТЦ. Все меньше и меньше локальных независимых операторов", — сказал он.
Модное слово последних времен – оптимизация. По словам Карпова, за ним стоят разные стратегии: закрытие нерентабельных точек, перенос в более выгодные локации, переход на модель собственных магазинов вместо франчайзинга или реконструкция под новый формат, полный или значительный отказ от офлайна.
"Оптимизация — это скорее перераспределение ресурсов: меньше слабых офлайн-точек, больше инвестиций в онлайн, самовывоз, маркетплейсы и сильные локации. Для одних брендов это временная экономия и перестройка, для других — действительно необратимый уход из офлайна, но не потому, что офлайн умер, а потому, что их модель в нем перестала работать", — пояснил эксперт.
Мошенники к распродажам создают фейковые магазины со скидками до 90% Быстрее других менять формат должны небольшие торговые центры, работающие относительно давно. Среди крупных
ТЦ — а их в России не более 250 — ситуация стабильнее, хотя большие площади в случае освобождения заполнять сложно.
Кто чувствует себя лучше других? Это жесткие дискаунтеры и магазины у дома в FMCG: первые прибавили 17% оборота за первое полугодие 2026 года, вторые — 11,5%. Онлайн-общепит и готовая еда: рост на 15,8%, когда офлайн-точка выполняет роль кухни или склада, а продажи идут через агрегаторы и приложения. Омниканальные игроки с сильным онлайн-каналом и самовывозом, где магазин работает как шоурум, пункт выдачи и точка быстрой доставки. Собственные торговые марки как драйвер маржи. Нишевые форматы с сервисом, который сложно оцифровать: примерка, консультация, тактильный опыт, немедленное получение.
В ближайшие месяцы оптимизация продолжится, особенно в fashion и непродовольственных категориях. Офлайн не исчезнет, но станет компактнее, избирательнее и сильнее связанным с онлайном. Торговые центры начали новую эпоху — не только шопинг, но и образ жизни в целом.
"Побеждают те, кто снижает издержки до уровня дискаунтера или дает офлайну новую функцию — удобство, сервис, скорость, — которую маркетплейс не может полностью заменить", — заключил Карпов.
Названа причина, по которой россияне советуются с ИИ при покупках