Аналитики "Солид Инвестиции" представили еженедельный обзор рынка облигаций.
Макроэкономический контекст
- 1.Росстат зафиксировал рост ИПЦ на неделе с 03 по 09 ноября на 0,12% против дефляции 0,04% неделей ранее. С начала месяца рост потребительских цен в РФ к 9 ноября составил 0,11%, с начала года цены выросли к 9 ноября на 6,33%. Годовая инфляция в РФ на 9 ноября ускорилась до 6,97% с 6,95% на 2 ноября (на конец сентября составляла 6,35%). Ускорение в основном связано с продовольственными товарами.
- 2.Федеральный бюджет РФ в январе-октябре 2026 года, по предварительным данным, был исполнен с дефицитом в размере 5,234 трлн рублей, или 2,3% ВВП. Сентябрьская оценка Минфина предусматривает дефицит по итогам 2026 года около 7,35 трлн рублей, или 3,2% ВВП.
- 3.В рамках выступления Эльвиры Набиуллиной в Государственной Думе было заявлено:
• по итогам 2026 года Банк России ожидает рост ВВП пределах 1%;
• в базовом сценарии ключевая ставка будет оставаться двузначной на протяжении всего 2027 года. ЦБ особо выделил взаимосвязь бюджета и процентной политики: чем больше расходов финансируется за счёт дефицита, тем более ограничительным должно оставаться кредитование для сдерживания инфляции. - 4.По данным Банка России, международные резервы РФ в период с 30 октября по 6 ноября увеличились на $2,7 млрд (или на 0,4%) и достигли $724,3 млрд (против $721,6 млрд неделей ранее), благодаря положительной переоценке активов.
Рублевые облигации
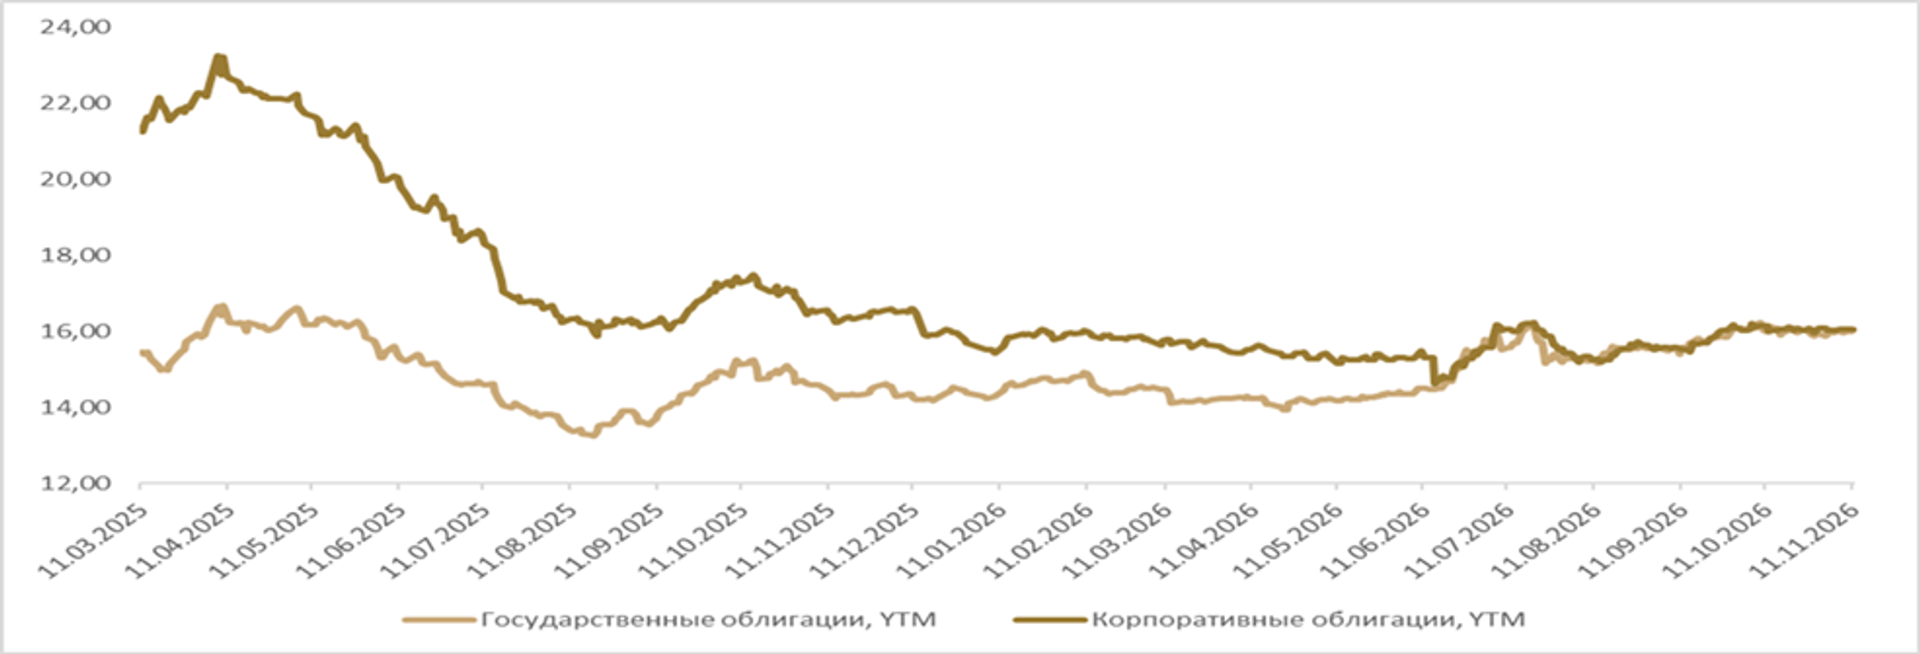
- 1.После небольшого снижения в конце прошлой недели рынок гособлигаций перешел к боковому движению. Индекс RGBI изменился на 0,07% и остается в районе отметки 112 п.п. Настроения инвесторов определяются навесом первичных заимствований Минфина в 4К26 г., дальнейшей траекторией ключевой ставки и инфляционными ожиданиями.
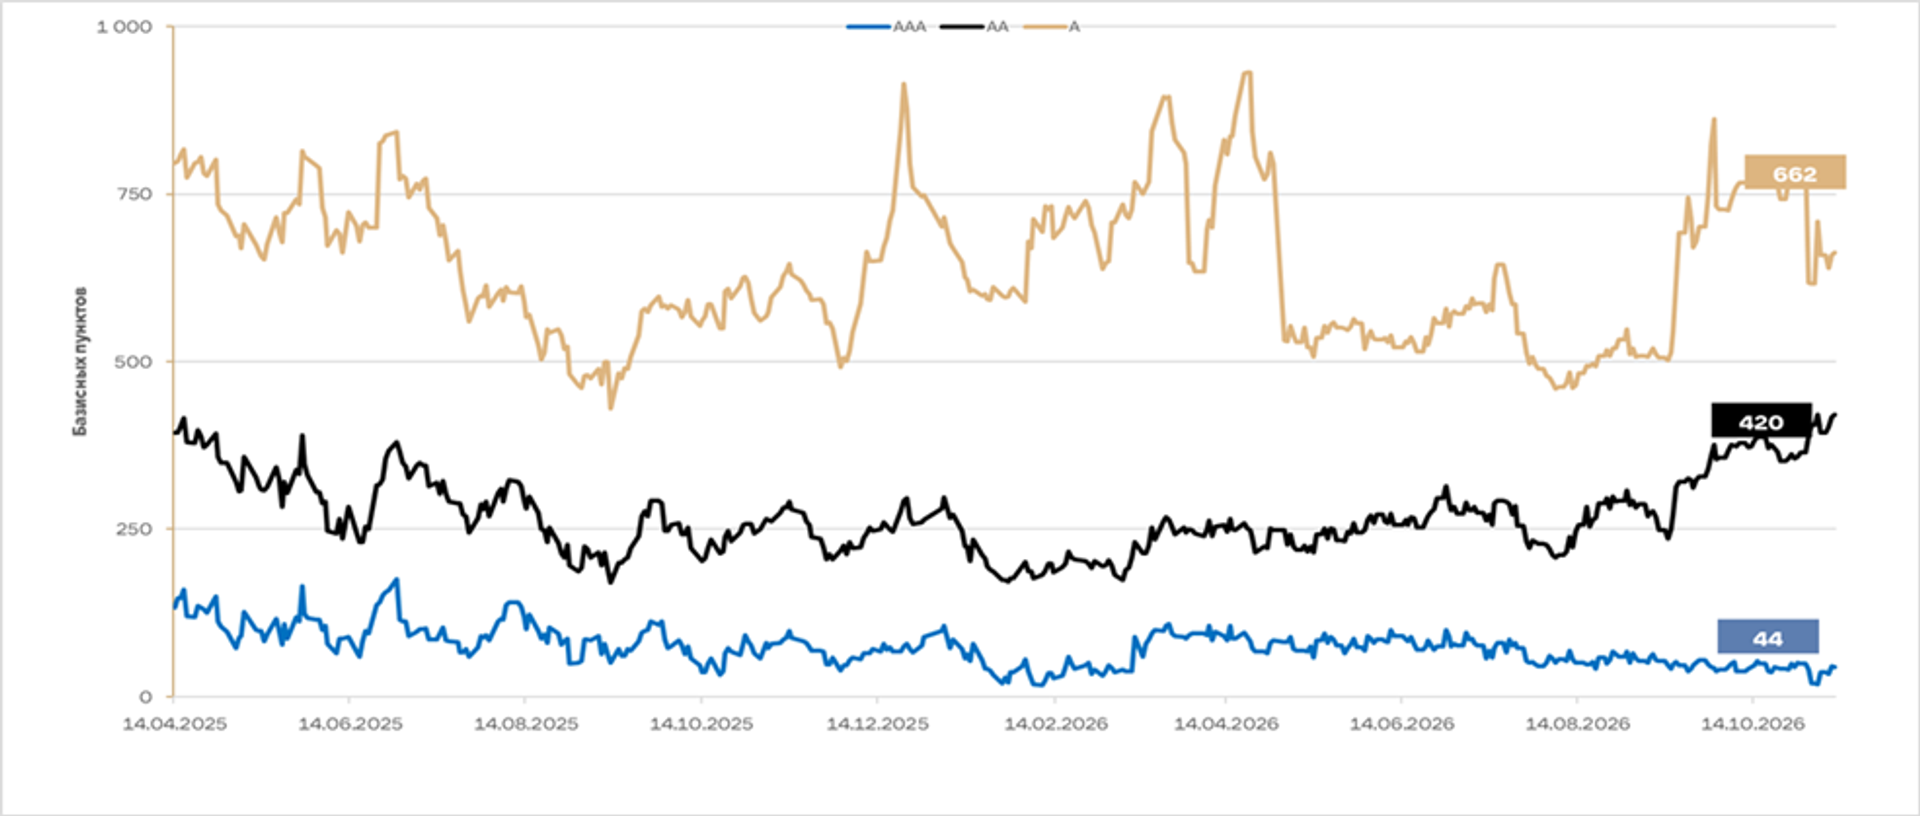
- 2.Кредитные спреды на неделе существенно не изменились.
- 3.Минфин в среду провел первичные аукционы двух "классических" выпусков ОФЗ с погашением в 2031 и 2037 годах. Спрос на длинную серию 26250 составил 74,1 млрд руб. при размещении 31,6 млрд руб. Общий объем привлечения за день составил 88,9 млрд. руб. Также в конце прошлой недели Минфин зарегистрировал новые выпуски ОФЗ на сумму 1,05 млрд руб. В их числе 4 выпуска с фиксированным купоном и новый инфляционный линкер ОФЗ-ИН 52006.
- 4.На рынке корпоративных облигаций продолжились стоимостные колебания. МГКЛ допустил 5-й технический дефолт. ГК Самолет также задержал исполнений оферты, однако позже обязательства были исполнены.
Индекс | Текущее значение, % | Неделю назад, % | Месяц назад, % | Год назад, % |
Индекс гос. Облигаций (YTM) | 16,01 | 16,03 | 16,1 | 14,4 |
Корпоративные облигации (YTM) | 16,07 | 16,03 | 16,03 | 16,4 |
Валютные облигации
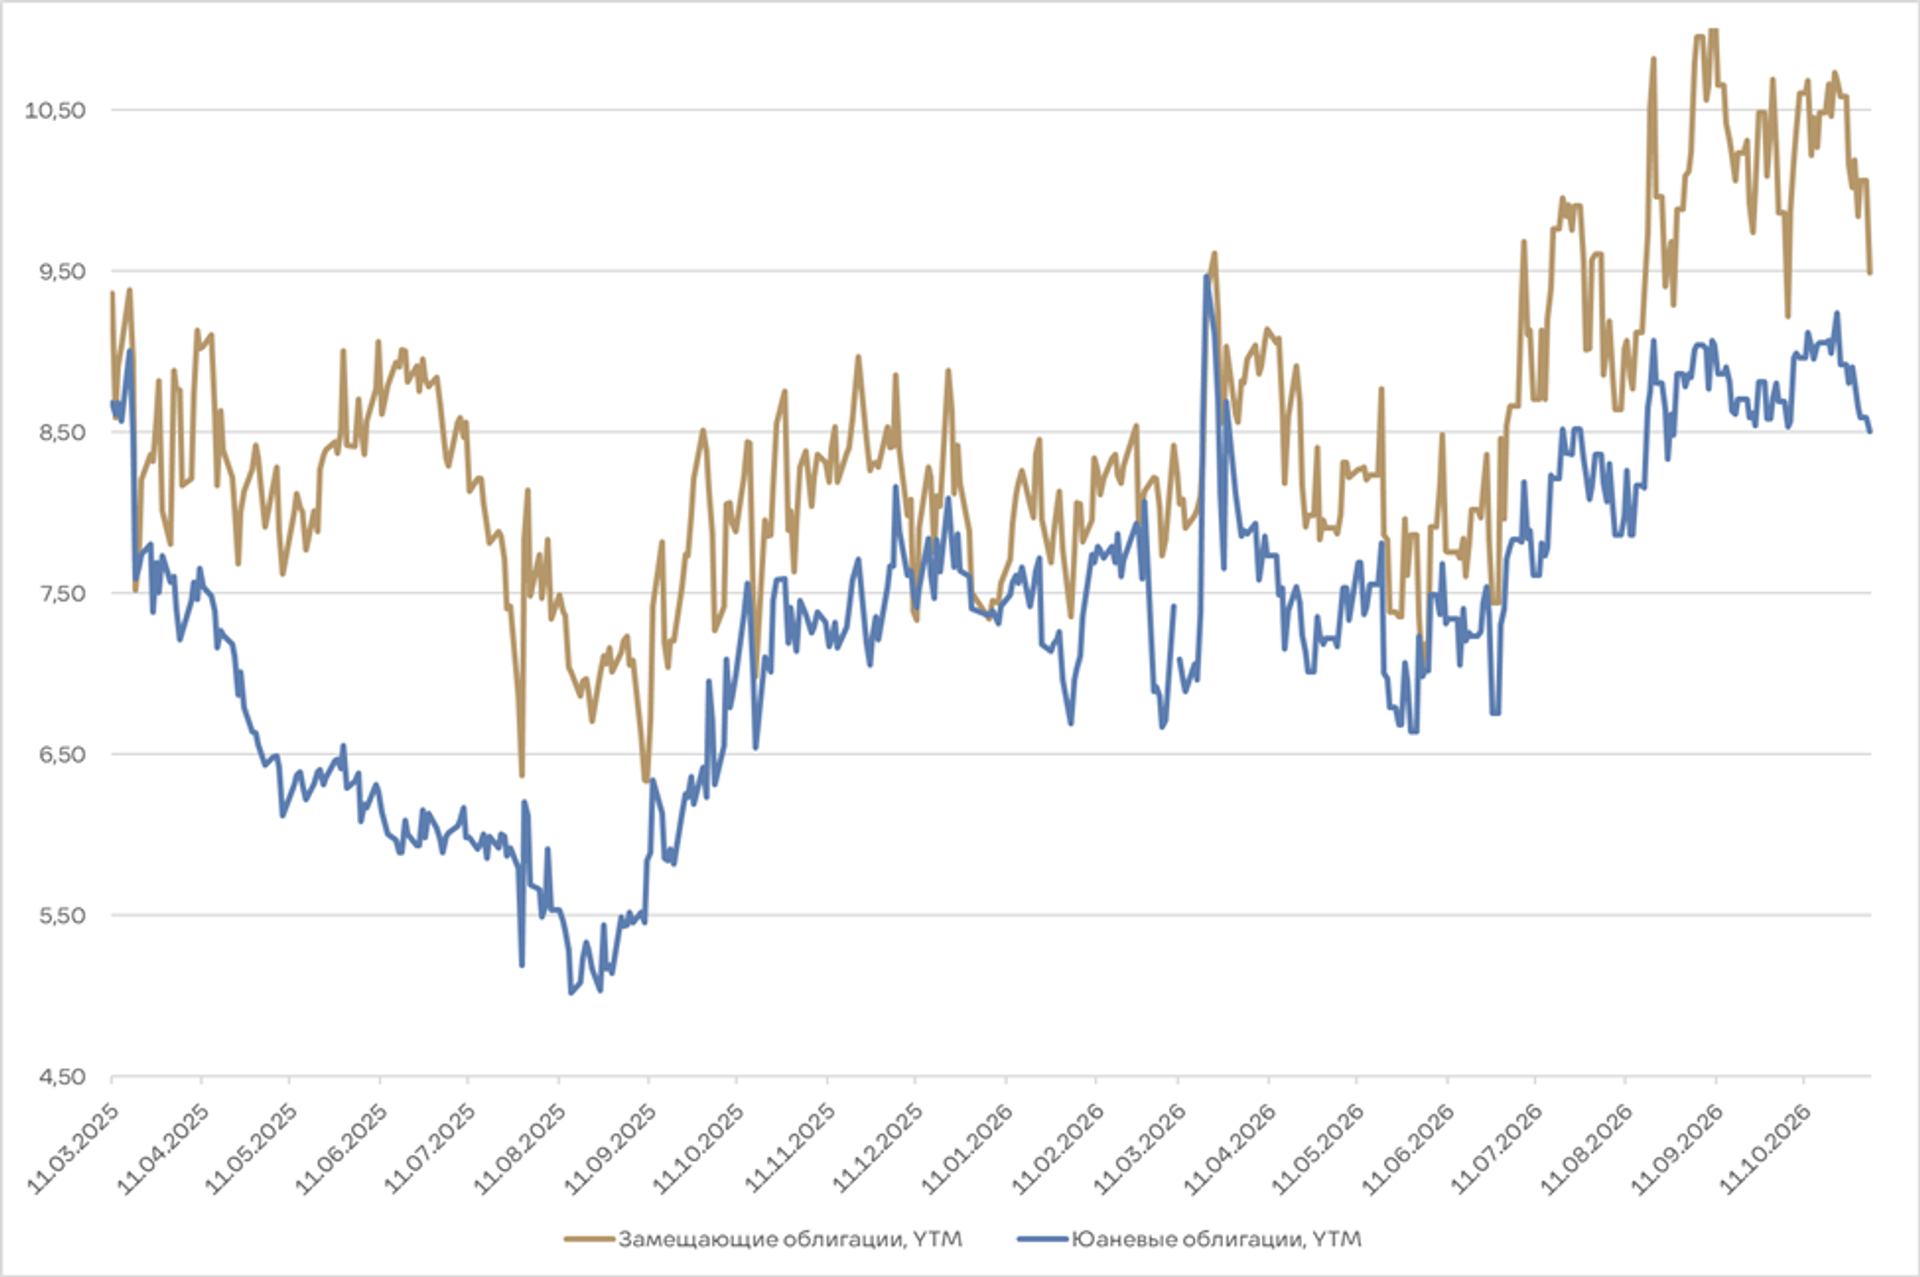
- 1.Рубль продолжил умеренное ослабление. Основными драйверами стали сочетание снижения мировых цен на нефть, увеличения ежедневных покупок валюты Минфином по бюджетному правилу и сокращение предложения валюты со стороны экспортеров. Курс рубля перешел к умеренному ослаблению после затяжного октябрьского роста. Официальный курс доллара скорректировался с минимумов в районе 80,5 руб. до 82,66 руб., а биржевой юань поднимался выше 12,4 руб.
- 2.Консенсус прогноз предполагает незначительное ослабление рубля (около 3%) до конца 2026 года и дальнейшее плавное понижение стоимости российской валюты в 2027 году.
Валютная пара | Консенсус прогноз*на конец 4 кв. 2026 |
USD/RUB | 85 (ранее 85) |
EUR/RUB | 95,2 (ранее 95,77) |
CNY/RUB | 12,63 (ранее 12,63) |
Индекс | Текущее значение, % | Неделю назад, % | Месяц назад, % | Год назад, % |
Замещающие облигации (YTM) | 9,6 | 9,7 | 10,5 | 8,4 |
Юаневые облигации (YTM) | 8,5 | 8,6 | 9,0 | 7,1 |
В разделе "Мнения" сайта Агентства экономической информации "ПРАЙМ" публикуются материалы, предоставленные аналитиками, трейдерами и экспертами российских и зарубежных компаний, банков, а также публикуются мнения собственных экспертов Агентства "ПРАЙМ". Мнения авторов по тому или иному вопросу, отраженные в публикуемых Агентством материалах, могут не совпадать с мнением редакции АЭИ "ПРАЙМ".
Авторы и АЭИ "ПРАЙМ" не берут на себя ответственность за действия, предпринятые на основе данной информации. С появлением новых данных по рынку позиция авторов может меняться.
Представленные мнения выражены с учетом ситуации на момент выхода материала и носят исключительно ознакомительный характер; они не являются предложением или советом по совершению каких-либо действий и/или сделок, в том числе по покупке либо продаже ценных бумаг. По всем вопросам размещения информации в разделе "Мнения" Вы можете обращаться в редакцию агентства: combroker@1prime.ru.